
Bắc Kinh ra lệnh cho vay nhưng các ngân hàng từ chối
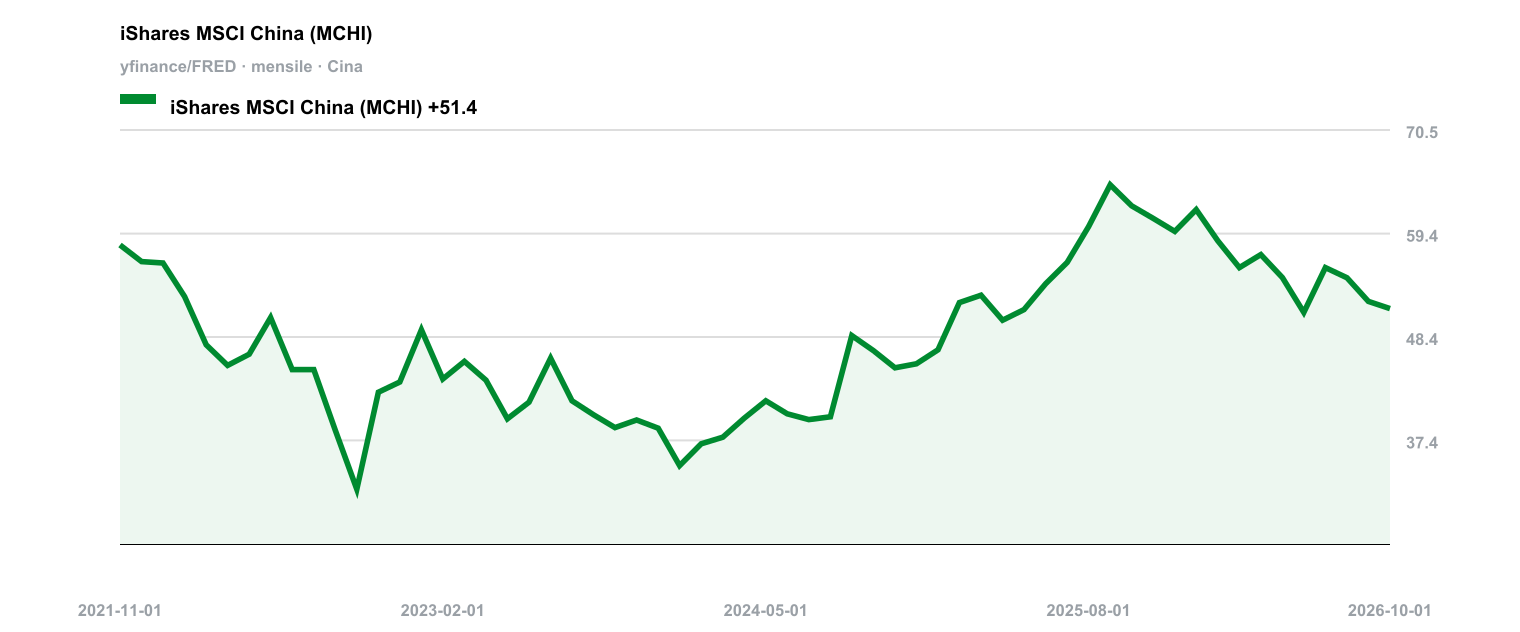
Bắc Kinh muốn các hộ gia đình Trung Quốc vay tiền. Nhưng các ngân hàng, một cách âm thầm, lại quyết định khác. Câu chuyện chính thức cho rằng tín dụng tiêu dùng suy giảm là do vấn đề niềm tin: người mua sắm quá lo lắng để vay tiền mua xe mới hay sửa sang nhà bếp. Nhưng những người thực sự phê duyệt khoản vay lại kể một câu chuyện khác. Tín dụng tiêu dùng của Trung Quốc sụt giảm không phải vì các hộ gia đình tiết kiệm hơn, mà chủ yếu vì các ngân hàng siết chặt phân bổ vốn khi trợ cấp của chính phủ buộc họ phải bỏ qua rủi ro vỡ nợ ngày càng tăng của người vay.
Năm ngoái, Bộ Tài chính bắt đầu trợ cấp cho các ngân hàng đồng ý giảm lãi suất cho vay tiêu dùng đối với các mặt hàng giá trị lớn. Logic rất đơn giản: lãi suất thấp hơn sẽ kéo các gia đình trở lại showroom ô tô và cửa hàng vật liệu xây dựng, vực dậy động lực tiêu dùng đang đình trệ. Trợ cấp gánh một phần chi phí, cho phép các ngân hàng chào mức lãi suất hấp dẫn mà không làm giảm lợi nhuận ngay lập tức.
Rồi người đi vay bắt đầu xuất hiện. Theo tính toán của công ty tư vấn Gavekal, hơn 10% người trưởng thành ở Trung Quốc có thể đã có nợ quá hạn vào năm ngoái, tăng từ mức dưới 8% của năm trước đó. Tỷ lệ nợ quá hạn tăng 2 điểm phần trăm trong vòng 12 tháng không phải do vài người quên mật khẩu. Điều đó xảy ra khi thu nhập không còn đủ trang trải các khoản nợ. Chất lượng của nhóm người nộp đơn bước qua cửa ngân hàng đã xấu đi nhanh hơn mọi dự báo.
Các phép tính ngân hàng tiêu chuẩn không cho phép sự mơ hồ ở đây. Khi nhiều người vay không trả được nợ, bên cho vay phải tính phí cao hơn đối với những người còn lại để bù đắp tổn thất. Đó là cách duy trì sự ổn định của tín dụng. Thay vào đó, chương trình trợ cấp lại đẩy lãi suất xuống đúng vào thời điểm cần tăng, nghĩa là các ngân hàng rốt cuộc định giá thấp rủi ro nằm trong danh mục cho vay của họ. Mỗi khoản vay mua ô tô được trợ cấp hôm nay đều tiềm ẩn một khoản lỗ. Và các giám đốc chi nhánh biết rõ điều đó. Họ nhìn thấy lịch sử thanh toán giống như các chuyên gia tư vấn tại Gavekal, nghĩa là trợ cấp không chỉ định giá sai rủi ro mà còn trừng phạt bất kỳ nhân viên ngân hàng nào tin vào các phép tính thay vì chỉ thị.
Ngân hàng không phải tổ chức từ thiện, và giám đốc chi nhánh vẫn phải chịu trách nhiệm trước kiểm toán viên. Đối mặt với chỉ thị cho vay lãi suất thấp cho nhóm khách hàng ngày càng dễ tổn thương, nhiều nơi đã chọn con đường hợp lý duy nhất: phê duyệt ít hồ sơ hơn. Tại sao phải chấp nhận biên lợi nhuận mỏng manh từ một người vay có thể vỡ nợ ngay quý tới? Kết quả là một đợt siết chặt âm thầm không bao giờ xuất hiện trong các thông báo chính sách. Bạn sẽ không tìm thấy điều đó trong thông cáo báo chí của Bộ, nhưng sẽ thấy nó trong những lá thư từ chối chất đống tại các đại lý khắp Quảng Đông và Chiết Giang.
Điều này thay đổi hoàn toàn cách nhìn nhận về sự suy giảm tín dụng. Các nhà phân tích thường tìm kiếm dấu hiệu cho thấy người tiêu dùng đã hết mặn mà với việc vay nợ. Nhưng nút thắt cổ chai lại nằm ở phía bên kia bàn làm việc. Tín dụng thu hẹp vì nguồn cung bị rút lại, chứ không phải vì nhu cầu biến mất. Nhà nước có thể in bao nhiêu phiếu trợ cấp tùy thích, nhưng không thể ra lệnh cho một ngân hàng thương mại bỏ qua bảng cân đối kế toán khi số dư không còn khớp.
Cho đến khi tỷ lệ nợ quá hạn tự ổn định, mỗi nhân dân tệ Bắc Kinh chi ra để khởi động lại cho vay tiêu dùng sẽ mang lại khối lượng cho vay ít hơn và rủi ro tiềm ẩn lớn hơn. Chính sách trợ cấp coi tín dụng đắt đỏ là rào cản mà không đụng đến các khoản vỡ nợ cốt lõi. Bạn có thể trợ cấp cho sự mạnh dạn, nhưng không thể trợ cấp cho khả năng thanh toán.
Tài liệu tham khảo
The Economist, 14/10/2026
Another warning sign for China’s economy: falling consumer credit
Những điểm chính
- Trợ cấp của chính phủ buộc các ngân hàng giảm lãi suất cho vay tiêu dùng ngay cả khi rủi ro vỡ nợ của người vay tăng lên.
- Theo Gavekal, hơn 10% người trưởng thành ở Trung Quốc có thể đã có nợ quá hạn vào năm ngoái.
- Các ngân hàng đang âm thầm phê duyệt ít hồ sơ vay hơn thay vì cho vay lãi suất thấp đối với những người đi vay ngày càng dễ tổn thương.