
Un sogno proibito: la strategia di trading che protegge dai crolli del mercato azionario
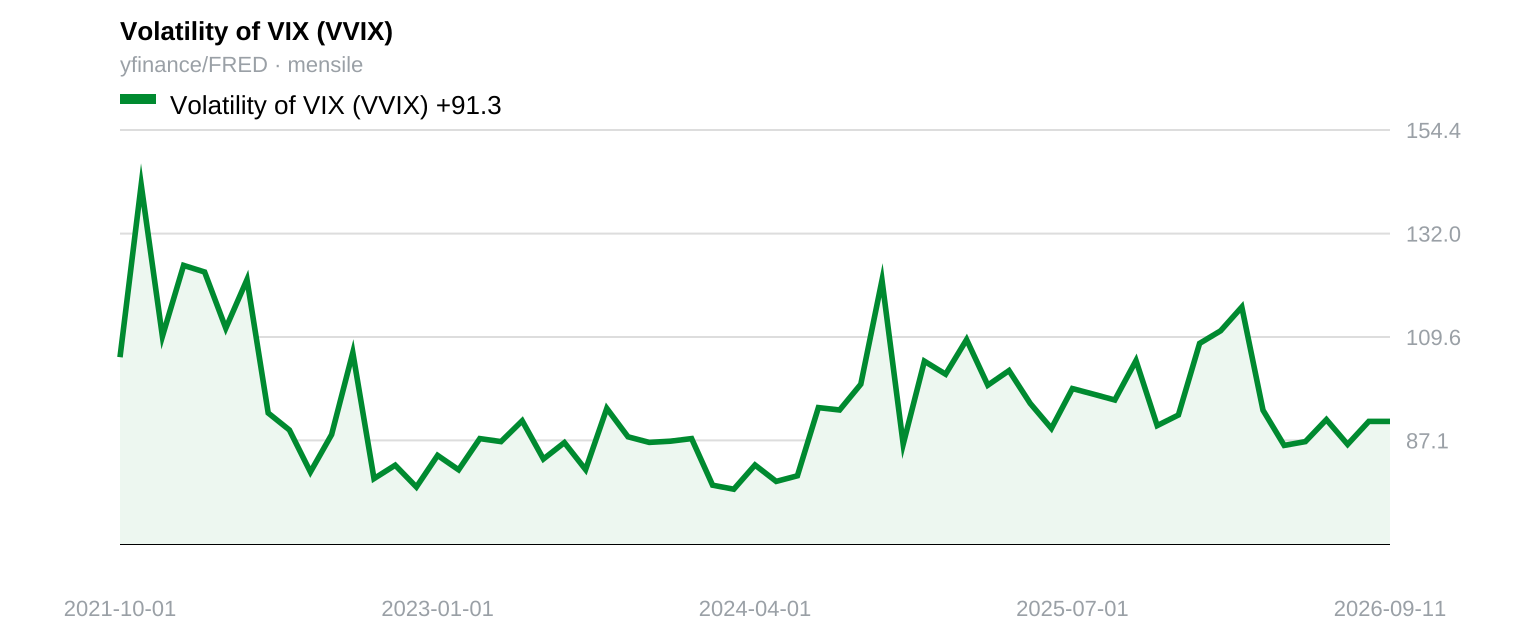
Ogni gestore di fondi sa, perché l’ha vissuto in prima persona, che un portafoglio ha bisogno di essere protetto dai crolli del mercato azionario. Ci sono due modi per farlo: pagare un premio mensile, sprecando gran parte di quel denaro, ma con la certezza di essere coperti quando arriva il crollo, oppure cercare di prevedere il crollo e acquistare una protezione solo poco prima che si verifichi. Peccato che nessuno sia effettivamente in grado di prevedere un crollo: coloro che insistono sul contrario, non a caso, sono ancora al lavoro invece di godersi i miliardi che avrebbero guadagnato, rilassandosi su qualche isola tropicale.
La versione classica della prima opzione è una strategia scalare di opzioni put su indici di mercato acquistate a rotazione, e tende ad essere costosa. Dominick Paoloni (2016) ha testato un’altra versione della stessa idea: acquistare opzioni call sul VIX ogni mese senza eccezioni, una strategia scalare con scadenze da uno a quattro mesi che ha raggiunto strike dal 100% al 145% del prezzo spot, senza mai impegnare più di 25 punti base del portafoglio in un singolo mese. Testata dal 2008 al 2013, la versione a quattro mesi, la più out-of-the-money, ha fornito il miglior rendimento annualizzato e il miglior rapporto di Sortino tra le varianti provate, riducendo il drawdown dell’ottobre 2008 fino a 8,18 punti percentuali, mentre una strategia scalare più breve, a un mese, si è dimostrata lo strumento migliore durante il Flash Crash del 2010. Era inoltre economica rispetto alle alternative: il benchmark VXTH del CBOE, che varia l’allocazione tra lo 0%, l’1% e l’1,5% in base alla curva forward del VIX, ha visto il suo costo annuo impennarsi a 900 punti base in un solo anno, contro i circa 300 della strategia scalare fissa di Paoloni.
Il problema, tuttavia, rimane che la maggior parte di ciò che si paga non viene mai restituito: come qualsiasi assicurazione, una strategia di protezione si ripaga solo nei rari mesi in cui le cose vanno effettivamente male. Questo onere, però, può essere ridotto, non solo subito. Il segnale che lo innesca: quando il VVIX (la volatilità del VIX stesso, una misura di quanto il mercato sia nervoso riguardo alle variazioni di volatilità) supera quota 110 per tre o quattro giorni consecutivi, di solito è già in corso una revisione dei prezzi del tail risk. In condizioni di volatilità di mercato normale, questa regola ha funzionato bene, indicando con precisione i giorni in cui conveniva concentrare una quota maggiore della spesa mensile, una cosa che una strategia scalare, con la sua distribuzione uniforme degli investimenti, non può anticipare.
Ma attenzione: ha smesso di funzionare tra marzo 2020 e la fine del 2021, per una ragione che dice più sul segnale che sul VIX stesso. A causa del Covid, il VIX è rimasto strutturalmente elevato per tutto quel periodo – un evento davvero raro – e una soglia costruita attorno a ciò che viene considerato normale perde di significato una volta che la normalità stessa si è spostata.
La strategia di Paoloni è la base di partenza noiosa e disciplinata che ogni portafoglio potrebbe utilizzare: economica e volutamente cieca. Il segnale trasforma questa base di partenza in qualcosa di più preciso: un modo per investire con maggiore accuratezza quando il mercato sta silenziosamente ricalcolando i prezzi in base alla paura, invece di erogare lo stesso premio ogni mese come un abbonamento di cui nessuno si ricorda di essersi iscritto. Ha fallito per due anni quando il VIX stesso era già anomalo: la regola funziona quando la volatilità parte da una base di partenza normale, e il biennio 2020-2021 semplicemente non lo era. Nessuno può prevedere il futuro, ma non sprecare denaro nell’attesa è assolutamente possibile.
Riferimenti
Paoloni (2016)
A Study in Portfolio Diversification Using VIX Options — Investments & Wealth Monitor, Vol. 17, No. 1, pp. 37-49
Punti chiave
- La strategia mensile di Paoloni sulle call sul VIX ha ridotto il drawdown dell'ottobre 2008 fino a 8,18 punti, con un costo di circa 300 punti base all'anno — più economica del VXTH del CBOE.
- Il segnale – VVIX sopra 110 per tre o quattro giorni – indicava quando concentrare la spesa di copertura avrebbe pagato, cosa che un piano di copertura fisso non può prevedere.
- La soglia del VVIX non ha funzionato da marzo 2020 al 2021, quando il VIX è rimasto elevato — una soglia legata alla «normalità» smette di funzionare quando il riferimento cambia.