
Giấc mơ bị cấm: chiến lược giao dịch bảo vệ khỏi sự sụp đổ của thị trường chứng khoán
Nhà quản lý quỹ nào cũng biết – vì đã từng nếm trải – rằng danh mục đầu tư cần được bảo vệ trước những cú sụp đổ của thị trường chứng khoán. Có hai cách để làm điều đó: trả phí hàng tháng, lãng phí phần lớn số tiền đó, nhưng chắc chắn được bảo vệ khi thị trường sụp đổ – hoặc cố đoán trước thời điểm sụp đổ và chỉ mua bảo hiểm ngay trước khi nó xảy ra. Vấn đề là không ai thực sự đoán trước được sự sụp đổ đó – bằng chứng là những người vẫn khăng khăng nói ngược lại giờ vẫn đang cặm cụi đi làm kiếm sống, thay vì ung dung hưởng hàng tỷ USD lẽ ra đã kiếm được trên một hòn đảo nhiệt đới nào đó.
Phiên bản cổ điển của phương án đầu tiên là một chuỗi quyền chọn bán chỉ số thị trường, mua theo kiểu xoay vòng, và thường khá đắt đỏ. Dominick Paoloni (2016) đã thử một biến thể khác của cùng ý tưởng: mua quyền chọn mua VIX đều đặn mỗi tháng, không bỏ sót tháng nào, trải trên các kỳ hạn từ 1 đến 4 tháng, ở mức giá thực hiện 100-145% giá giao ngay, và không bao giờ chi quá 25 điểm cơ bản danh mục mỗi tháng. Thử nghiệm trong giai đoạn 2008-2013 cho thấy phiên bản 4 tháng – xa giá trị nhất – mang lại lợi nhuận hằng năm và tỷ lệ Sortino tốt nhất trong số các biến thể, đồng thời giảm mức sụt giảm hồi tháng 10/2008 tới 8,18 điểm phần trăm, trong khi chuỗi kỳ hạn 1 tháng lại tỏ ra hiệu quả hơn trong đợt sụp đổ chớp nhoáng năm 2010. So với các lựa chọn thay thế khác, chiến lược này cũng rẻ hơn: chỉ số chuẩn VXTH của CBOE – vốn điều chỉnh tỷ trọng phân bổ giữa 0%, 1% và 1,5% dựa trên đường cong kỳ hạn VIX – có năm chi phí hằng năm vọt lên tới 900 điểm cơ bản, so với khoảng 300 điểm cơ bản của chỉ số bậc thang cố định mà Paoloni sử dụng.
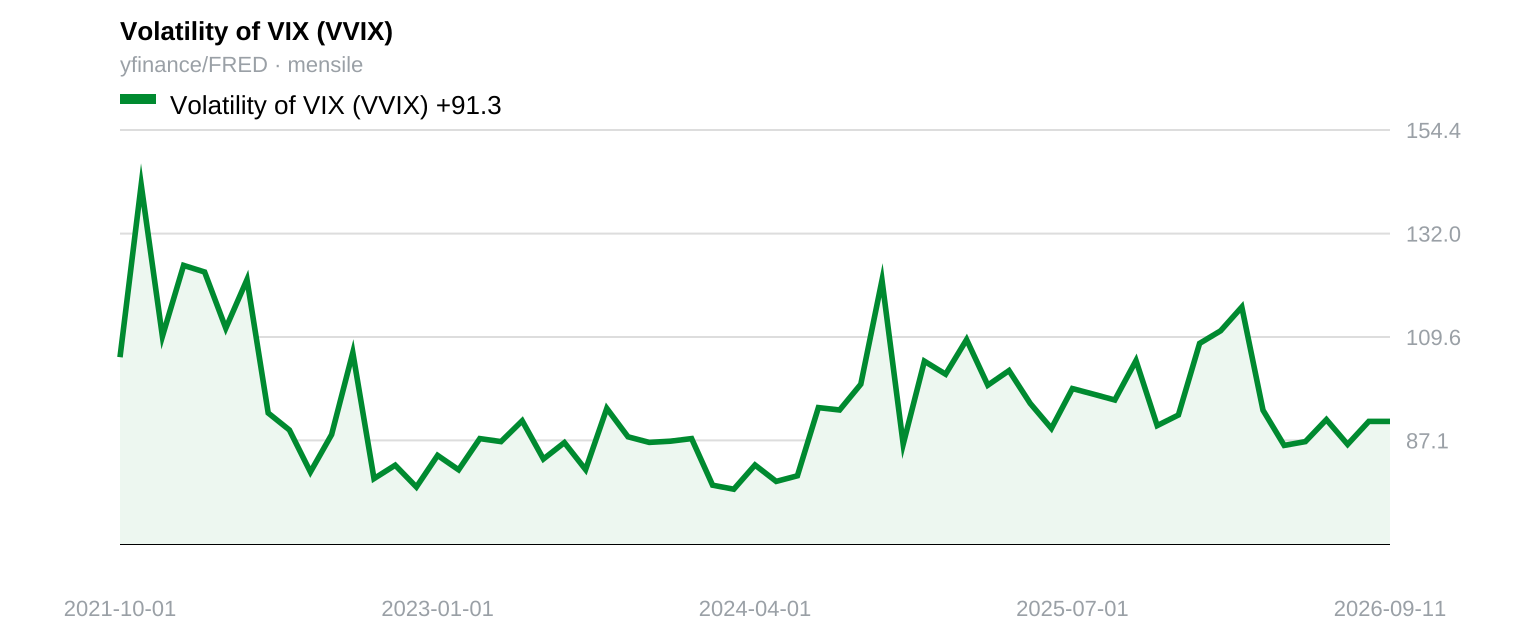
Tuy nhiên, vấn đề vẫn là phần lớn số tiền bạn bỏ ra sẽ không bao giờ được hoàn lại – giống như bất kỳ loại bảo hiểm nào, chiến lược bậc thang chỉ sinh lời trong những tháng hiếm hoi khi mọi thứ thực sự diễn ra không như ý. Nhưng gánh nặng đó không phải điều phải cam chịu, mà hoàn toàn có thể khắc phục. Có một tín hiệu cho thấy điều này: khi VVIX – độ biến động của chính chỉ số VIX, thước đo mức độ lo lắng của thị trường về khả năng biến động sẽ thay đổi – vượt ngưỡng 110 trong 3 đến 4 phiên liên tiếp, thị trường thường đã bắt đầu định giá lại rủi ro đuôi. Trong điều kiện biến động thị trường bình thường, quy tắc này vẫn đúng, chỉ ra đúng những ngày nên dồn nhiều hơn khoản chi tiêu phòng hộ hàng tháng – điều mà một chiến lược bậc thang rải đều tiền không thể biết trước.
Nhưng hãy cẩn thận: tín hiệu này đã ngừng hoạt động từ tháng 3/2020 đến cuối năm 2021, vì một lý do nói lên nhiều điều về bản thân tín hiệu hơn là về chỉ số VIX. Do Covid, VIX neo ở mức cao suốt giai đoạn đó – một hiện tượng thực sự hiếm gặp – khiến ngưỡng vốn dựa trên định nghĩa “bình thường” cũ mất hết ý nghĩa, một khi chính cái bình thường đó đã đổi khác.
Phương pháp bậc thang của Paoloni là một chuẩn mực nhàm chán, kỷ luật mà mọi danh mục đầu tư đều có thể sử dụng – rẻ và cố ý mù quáng. Tín hiệu biến chuẩn mực đó thành một thứ sắc bén hơn: một cách để chi nhiều hơn đúng lúc thị trường đang âm thầm định giá lại nỗi sợ hãi, thay vì nhỏ giọt cùng một khoản phí bảo hiểm mỗi tháng như một khoản phí đăng ký mà không ai còn nhớ đã đăng ký. Nó đã bỏ lỡ nhịp trong 2 năm khi VIX trở nên bất thường – quy tắc này chỉ hoạt động khi biến động xuất phát từ một chuẩn mực bình thường, và giai đoạn 2020-2021 đơn giản không phải một chuẩn mực như vậy. Không ai có thể đoán trước tương lai. Nhưng việc không lãng phí tiền vào đó trong lúc chờ đợi là hoàn toàn khả thi.
References
Paoloni (2016)
A Study in Portfolio Diversification Using VIX Options — Investments & Wealth Monitor, Vol. 17, No. 1, pp. 37-49
Key takeaways
- Chiến lược quyền chọn mua VIX cố định hàng tháng của Paoloni giúp giảm mức sụt giảm của danh mục hồi tháng 10/2008 tới 8,18 điểm phần trăm, đồng thời với chi phí chỉ khoảng 300 điểm cơ bản mỗi năm, vẫn rẻ hơn nhiều so với chỉ số chuẩn VXTH của CBOE – vốn có năm chi phí vọt lên tới 900 điểm cơ bản.
- Bản thân tín hiệu đó – VVIX vượt 110 trong 3 đến 4 ngày liên tiếp – đã chỉ ra chính xác những ngày nên dồn nhiều hơn chi tiêu phòng hộ, điều mà một chiến lược bậc thang rải đều hàng tháng không thể biết trước.
- Ngưỡng VVIX tương tự đã mất tác dụng từ tháng 3/2020 đến cuối năm 2021, khi VIX duy trì ở mức cao về mặt cấu trúc – một hiện tượng thực sự hiếm gặp – nhắc nhở rằng ngưỡng gắn với khái niệm “bình thường” sẽ ngừng hoạt động một khi chính mức nền đó thay đổi.