
حلم ممنوع: استراتيجية التداول التي تحمي من انهيارات سوق الأسهم
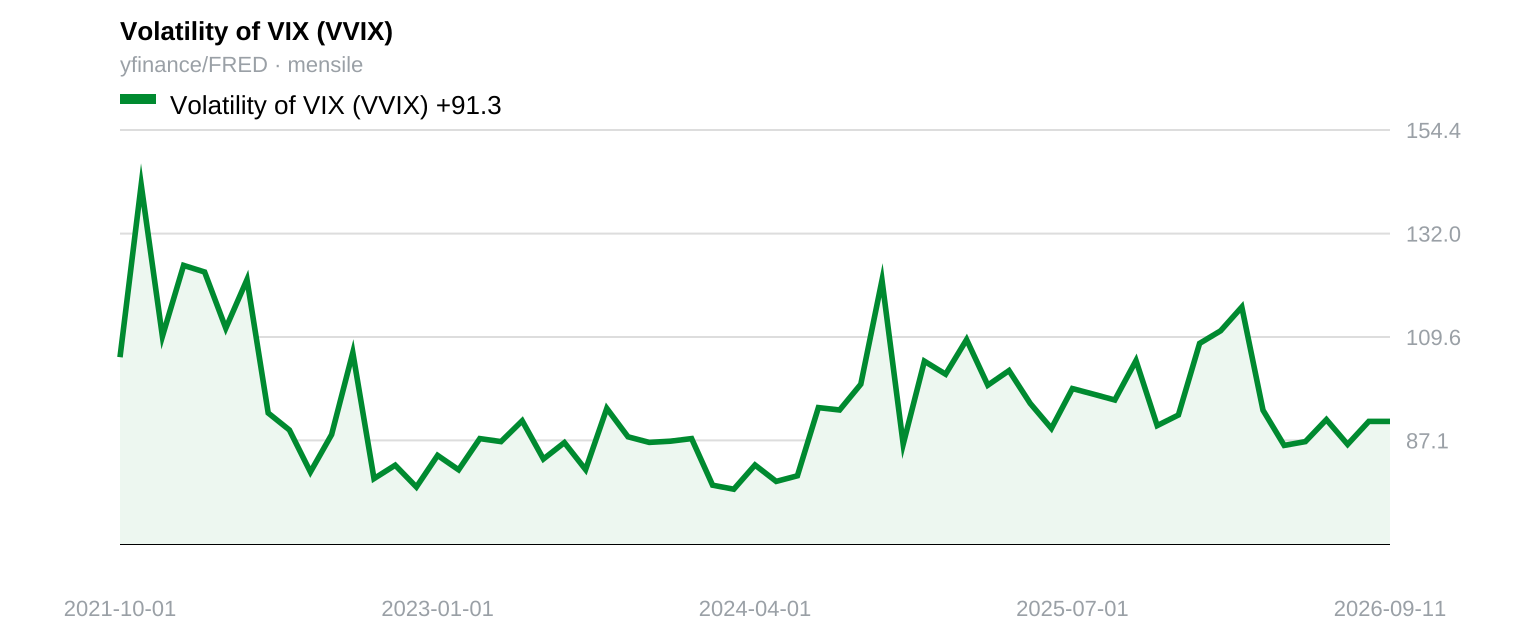
يدرك كل مدير صندوق استثماري، بحكم خبرته، ضرورة حماية المحفظة الاستثمارية من انهيارات سوق الأسهم. ويمكن تحقيق ذلك بطريقتين: إما دفع رسوم شهرية، مما يُهدر معظم الأموال، مع ضمان التغطية عند وقوع الانهيار، أو محاولة التنبؤ بالانهيار وشراء الحماية قبل حدوثه مباشرة. لكن في الحقيقة، لا أحد يستطيع التنبؤ بالانهيار، ومن يصرّ على خلاف ذلك، لا يزال يعمل لكسب عيشه بدلًا من التمتع بالمليارات التي كان من الممكن أن يجنيها، مسترخيًا على جزيرة استوائية.
يُعدّ الخيار الكلاسيكي الأول عبارة عن سلسلة من خيارات بيع مؤشر السوق يتم شراؤها بشكل دوري، وعادةً ما تكون مكلفة. اختبر Dominick Paoloni (2016) نسخة أخرى من الفكرة نفسها: شراء خيارات شراء مؤشر VIX شهريًا دون استثناء، حيث حققت سلسلة الخيارات الموزعة على فترات استحقاق تتراوح بين شهر واحد وأربعة أشهر مضروبة عند مستويات تتراوح بين 100% و145% من سعر السوق الفوري، دون تخصيص أكثر من 25 نقطة أساس من المحفظة في شهر واحد. أظهرت الاختبارات التي أُجريت بين عامي 2008 و2013 أن النسخة الأبعد عن سعر السوق، والتي تمتد لأربعة أشهر، حققت أفضل عائد سنوي ونسبة سورتينو بين النسخ المُجرّبة، حيث قلّصت الانخفاض في أكتوبر 2008 بنسبة تصل إلى 8.18 نقطة مئوية، بينما أثبتت سلسلة الخيارات الأقصر، التي تمتد لشهر واحد، أنها الأداة الأفضل خلال انهيار سوق الأسهم المفاجئ عام 2010. كما كان رخيصًا نسبيًا مقارنة بالبدائل: فقد شهد مؤشر VXTH القياسي الخاص بـ CBOE، والذي يغيّر التخصيص بين 0% و1% و1.5% بناءً على منحنى VIX الآجل، ارتفاعًا في تكلفته السنوية إلى 900 نقطة أساس في عام واحد، مقابل حوالي 300 نقطة أساس لسلم Pauloni المسطح.
لكن تظل المشكلة قائمة، وهي أن معظم ما تدفعه لا يُسترد أبدًا - فمثل أي تأمين، لا يُجدي هذا النهج نفعًا إلا في الأشهر النادرة التي تسوء فيها الأمور. ويمكن معالجة هذا العبء، لا مجرد تحمله. والإشارة التي تُحقق ذلك هي: عندما يتجاوز مؤشر VVIX - وهو مقياس لتقلبات مؤشر VIX نفسه، أي مدى قلق السوق من تغير التقلبات - 110 لثلاثة أو أربعة أيام متتالية، فعادةً ما تكون إعادة تقييم مخاطر الذيل قد بدأت بالفعل. وفي ظل ظروف تقلبات السوق الطبيعية، أثبتت هذه القاعدة فعاليتها، إذ أشارت بدقة إلى الأيام التي كان من الممكن أن يُؤتي فيها تركيز المزيد من هذا الإنفاق الشهري ثماره - وهو أمر لا يمكن لنهج سلمي مُسطح ومُوزع بالتساوي أن يعرفه مُسبقًا.
لكن انتبه: فقد توقفت عن العمل بين مارس 2020 ونهاية 2021، لسببٍ يُشير إلى طبيعة الإشارة أكثر من مؤشر VVIX نفسه. فبسبب جائحة كوفيد-19، ظل مؤشر VIX مرتفعًا بشكلٍ هيكلي طوال تلك الفترة - وهو أمر نادر الحدوث - ولم يعد للعتبة المبنية على ما يُعتبر طبيعيًا أي معنى بعد أن تغير الوضع الطبيعي نفسه.
سلم Pauloni هو الأساس الممل والمنضبط الذي يمكن لأي محفظة استثمارية الاستفادة منه - رخيص وغير دقيق عن قصد. تحوّل الإشارة هذا الأساس إلى شيء أكثر دقة: طريقة لزيادة الإنفاق تحديدًا عندما يعيد السوق تقييم المخاوف بهدوء، بدلًا من دفع نفس المبلغ الإضافي شهريًا كاشتراك لا يتذكره أحد. لقد أخطأت هذه الإشارة لمدة عامين عندما كان مؤشر VIX نفسه غير طبيعي بالفعل - تعمل القاعدة عندما يبدأ التقلب من أساس طبيعي، ولم يكن عامي 2020-2021 كذلك. لا أحد يستطيع التنبؤ بالمستقبل. لكن عدم إهدار المال عليه أثناء الانتظار أمر ممكن تمامًا.
References
Paoloni (2016)
A Study in Portfolio Diversification Using VIX Options — Investments & Wealth Monitor, Vol. 17, No. 1, pp. 37-49
Key takeaways
- خفّض سلم Pauloni الثابت لخيارات شراء VIX الشهرية الانخفاض في أكتوبر 2008 بما يصل إلى 8.18 نقطة مئوية، وبتكلفة سنوية تقارب 300 نقطة أساس فقط، أي أرخص بكثير من مؤشر VXTH القياسي الخاص بـ CBOE، الذي ارتفعت تكلفته إلى 900 نقطة أساس في عام واحد.
- كانت الإشارة نفسها - مؤشر VVIX فوق 110 لمدة ثلاثة إلى أربعة أيام متتالية - تشير إلى الأيام التي كان من الممكن أن يؤتي فيها تركيز الإنفاق على التحوط ثماره، وهو أمر لا يمكن أن يعرفه سلم شهري ثابت مسبقًا.
- لقد فشلت نفس عتبة مؤشر VVIX من مارس 2020 وحتى نهاية عام 2021، عندما ظل مؤشر VIX مرتفعًا بشكل هيكلي، وهو حدث نادر حقًا - تذكير بأن العتبة المرتبطة بـ «الوضع الطبيعي» تتوقف عن العمل بمجرد أن يتحول خط الأساس نفسه.