
Uno shock petrolifero ha appena riprezzato le attese sulla Fed
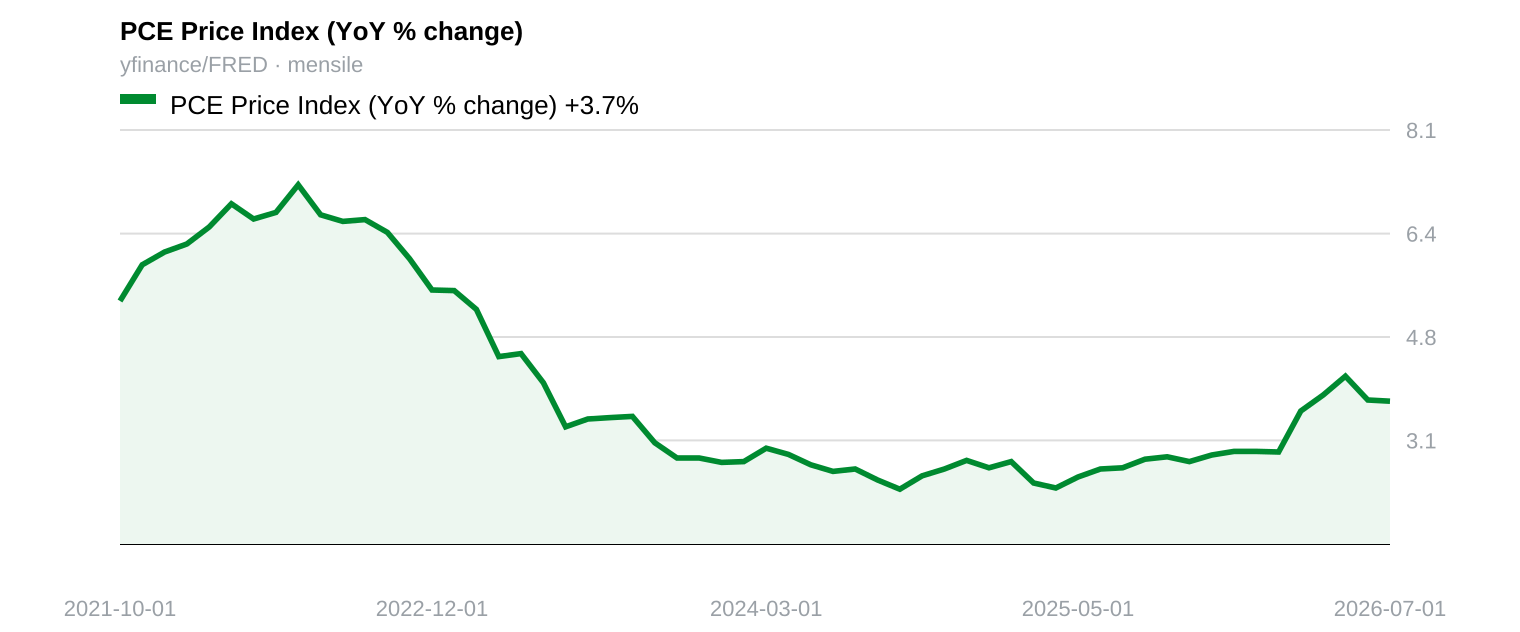
Venerdì qualcosa ha scosso il mercato, e non è stato un dato. Kevin Warsh si è alzato per parlare a Jackson Hole, non ha detto quasi nulla di concreto su cosa farà la Fed il mese prossimo, eppure, prima ancora che tornasse a sedersi, gli operatori avevano già spostato le probabilità di un rialzo dei tassi a settembre da un livello nettamente sfavorevole a poco oltre il 50%, ossia dal 35% al 60%, sulla base di un discorso privo di qualsiasi indicazione prospettica. Non è un mercato che sta scontando nuove informazioni. È un mercato che sta scontando uno stato d’animo.
Warsh ha affermato che la Fed ha «del lavoro da fare» se l’inflazione non collabora: una frase che suona come una minaccia ma che, presa alla lettera, non significa quasi nulla. Ha anche osservato, correttamente, che i prezzi sono rimasti al di sopra dell’obiettivo della Fed per cinque anni consecutivi. Entrambe le affermazioni sono vere. Nessuna delle due è nuova. La novità sta nell’enfasi e, di norma, i trader non scommettono sull’enfasi, tranne quando il presidente della Fed è in carica da tre mesi e tutti cercano ancora di intuire come reagirà. In quel caso il tono diventa il dato, perché è l’unico dato disponibile.
Ecco il dettaglio passato inosservato tra le oscillazioni delle probabilità: lo stesso dato sull’inflazione a cui Warsh stava reagendo si era attenuato a luglio, per poi impennarsi di nuovo, non perché gli americani avessero improvvisamente aumentato la spesa, ma perché i prezzi del petrolio erano schizzati verso l’alto per le rinnovate tensioni in Medio Oriente. È uno shock dal lato dell’offerta, non dal lato della domanda, e la lettura dei dati fornita dallo stesso Warsh non lo nasconde. Eppure ha lasciato che la platea leggesse il dato come prova di un’inflazione ostinata. Forse è stata una scelta deliberata: un nuovo presidente della Fed alle prime armi ha tutto l’interesse a mostrarsi più intransigente di quanto i dati richiedano sul piano tecnico. Forse era semplicemente la lettura onesta di chi sta ancora prendendo confidenza con il ruolo. In ogni caso, il mercato non ha aspettato di scoprirlo.
Ecco l’aspetto che dovrebbe preoccupare chiunque riprezzi un portafoglio sulla base di un solo discorso: un’impennata dell’inflazione trainata dal petrolio è esattamente il tipo di segnale che si inverte non appena la tensione geopolitica si allenta. E una probabilità di rialzo del 60% fondata in parte su quell’impennata è una scommessa sul fatto che la tensione resti alta, non sul fatto che l’economia si stia davvero surriscaldando. Dopo Jackson Hole, chi ripeteva che la Fed faceva sul serio non stava scontando il prezzo del Brent. Stava scontando il volto di Warsh mentre lo diceva.
Tutto ciò non significa che Warsh abbia torto a mostrarsi cauto, o che un rialzo dei tassi a settembre sarebbe un errore: questo è semplicemente inconoscibile, e fingere il contrario è di per sé una forma di eccesso di fiducia. Ciò che è conoscibile costa meno: un mercato che si muove di 25 punti percentuali dopo un discorso privo di nuovi dati non sta leggendo le intenzioni della Fed, ma lo stato d’animo del momento. E in finanza lo stato d’animo di un momento è ciò che più facilmente si fraintende due volte.
References
ABC News, 28/08/2026
Fed's Warsh: 'We have work to do' on inflation
Key takeaways
- I mercati hanno portato dal 35% al 60% le probabilità di un rialzo dei tassi della Fed a settembre, dopo un discorso a Jackson Hole privo di qualsiasi indicazione prospettica: una scelta dettata dal tono, non da nuovi dati.
- Il dato sull’inflazione alla base di quel riprezzamento si era attenuato a luglio, per poi impennarsi di nuovo per effetto di uno shock dei prezzi del petrolio legato alle tensioni in Medio Oriente, non di un aumento della domanda.
- Una probabilità di rialzo dei tassi che poggia in parte su un dato sull’inflazione trainato dal prezzo del petrolio è una scommessa sul fatto che la tensione geopolitica resti alta, non sul fatto che l’economia si stia davvero surriscaldando; e un segnale di questo tipo può invertirsi in fretta.