
صدمة نفطية تعيد تسعير الاحتياطي الفيدرالي
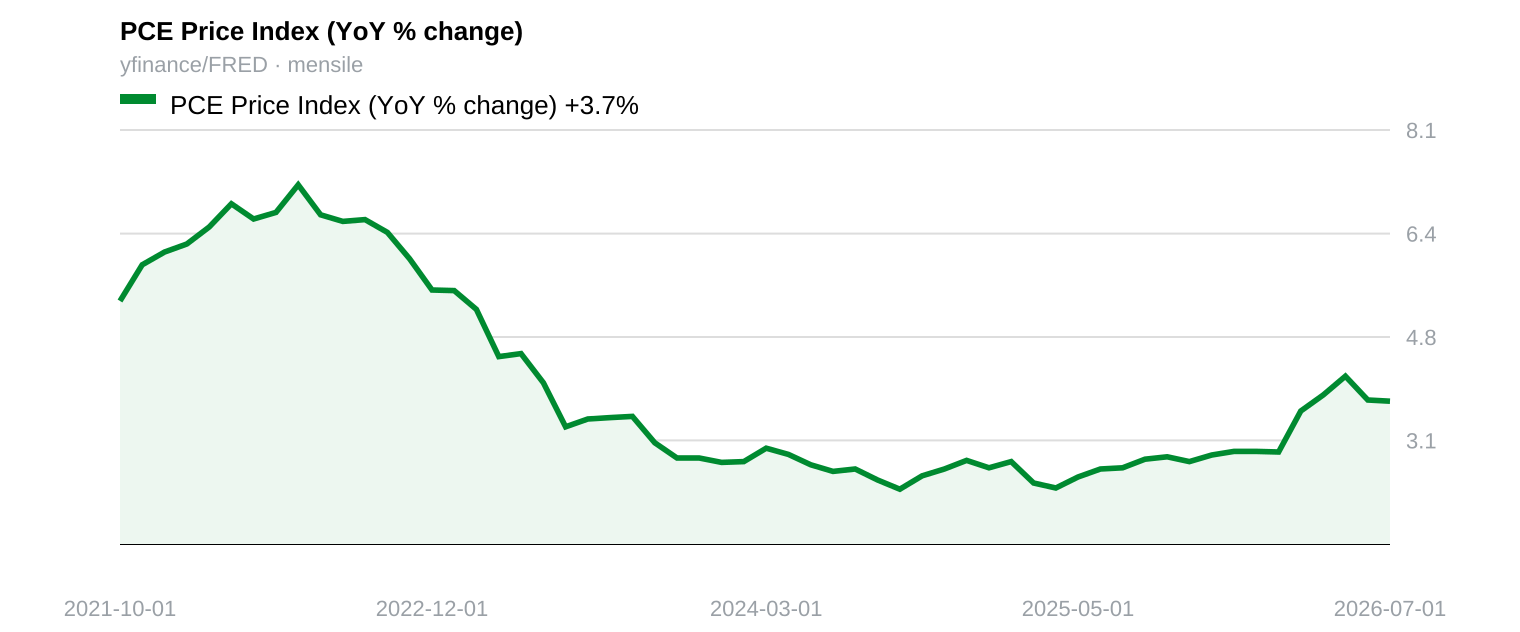
تحرّك السوق يوم الجمعة، ولم يكن وراء تحرّكه رقم. وقف كيفن وارش على منصة جاكسون هول فلم يَقُل شيئاً ملموساً تقريباً عمّا سيفعله الاحتياطي الفيدرالي الشهر المقبل، وقبل أن يجلس كان المتداولون قد نقلوا احتمالات رفع الفائدة في سبتمبر من فرصةٍ ضعيفةٍ لكن معتبَرة إلى ترجيحٍ يتجاوز حدّ التعادل — من 35% إلى 60% — استناداً إلى خطابٍ خلا تماماً من أي توجيه مستقبلي. هذا ليس سوقاً يُسعّر معلومة جديدة، بل سوقٌ يُسعّر مزاجاً.
قال وارش إن على الاحتياطي الفيدرالي «بذل المزيد من الجهد» إذا لم يتجاوب التضخم — عبارةٌ تبدو كالتهديد، لكنها في ذاتها لا تكاد تعني شيئاً. وأشار أيضاً، وهو محقّ، إلى أن الأسعار بقيت فوق هدف الاحتياطي الفيدرالي 5 سنوات متتالية. العبارتان صحيحتان، وليستا جديدتين. الجديد هو التركيز، ولا يتداول المتداولون عادةً بناءً على التركيز — إلا حين لا يكون قد مضى على تولّي رئيس الاحتياطي الفيدرالي منصبه سوى 3 أشهر، وما زال الجميع يحاول تخمين ردّ فعله. عندئذٍ تصبح النبرة هي البيانات، لأنها كل البيانات المتاحة.
إليكم التفصيل الذي ضاع وسط هذه الحركة: قراءة التضخم نفسها التي تفاعل معها وارش كانت قد انخفضت في يوليو، ثم عاودت الارتفاع — لا لأن الأمريكيين زادوا إنفاقهم فجأة، بل لأن أسعار النفط قفزت مع تجدّد التوتر في الشرق الأوسط. هذه صدمة عرض، لا مسألة طلب، ولم يُخفِ ذلك حتى تفسيرُ وارش نفسه للبيانات. ومع ذلك، ترك وارش الحضور يقرؤون الرقم على أنه دليل على تضخم عنيد. ربما كان ذلك متعمداً؛ فرئيسٌ جديد للاحتياطي الفيدرالي لا سجلَّ له بعد لديه كل الدوافع لأن يبدو أكثر تشدداً مما تقتضيه البيانات فعلاً. وربما كانت مجرد قراءة صادقة من شخصٍ ما زال يتلمّس طريقه. وأياً كان الأمر، لم ينتظر السوق ليعرف أيَّ الاحتمالين هو الصحيح.
هذا هو الجزء الذي ينبغي أن يُقلق كل من يُعيد ترتيب محفظته بناءً على خطاب واحد: ارتفاع التضخم المدفوع بالنفط هو تحديداً نوع الإشارات التي تنقلب بمجرد أن تهدأ التوترات الجيوسياسية. واحتمال رفع الفائدة البالغ 60%، القائم جزئياً على هذا الارتفاع، رهانٌ على استمرار التصعيد، لا على سخونة الاقتصاد فعلاً. لم يكن أحدٌ ممّن رددوا بعد جاكسون هول عبارة «الاحتياطي الفيدرالي جادٌّ» يُسعّر خام برنت؛ بل كانوا يُسعّرون وارش نفسه وهو يُلقي كلمته.
لا يعني هذا أن وارش مخطئ في توخّي الحذر، ولا أن رفع الفائدة في سبتمبر سيكون خطأً — فذلك ما لا سبيل إلى معرفته، والتظاهر بعكس ذلك ضربٌ من فرط الثقة. أما ما يمكن معرفته فأقل كلفة: سوقٌ يتحرك 25 نقطة احتمالية بناءً على خطابٍ بلا أرقام جديدة لا يقرأ الاحتياطي الفيدرالي، بل يقرأ المزاج العام. والمزاج العام أسهل ما يُساء فهمه مرتين في عالم المال.
المراجع
ABC News, 2026/08/28
Fed's Warsh: 'We have work to do' on inflation
أبرز النقاط
- أعادت الأسواق تسعير احتمالات رفع الفائدة في سبتمبر من 35% إلى 60% بعد خطاب جاكسون هول الخالي من التوجيه المستقبلي — بناءً على النبرة، وليس البيانات.
- تراجعت قراءة التضخم وراء إعادة التسعير هذه في يوليو، ثم عاودت الارتفاع بفعل صدمة نفطية مرتبطة بتوترات الشرق الأوسط، لا بفعل طلب أقوى.
- احتمال رفع الفائدة القائم جزئيًا على تضخم مدفوع بالنفط رهان على استمرار التوتر الجيوسياسي، لا على أن الاقتصاد كذلك — إشارة يمكن أن تنقلب بسرعة.