
英伟达的半万亿美元机器是纸糊的?
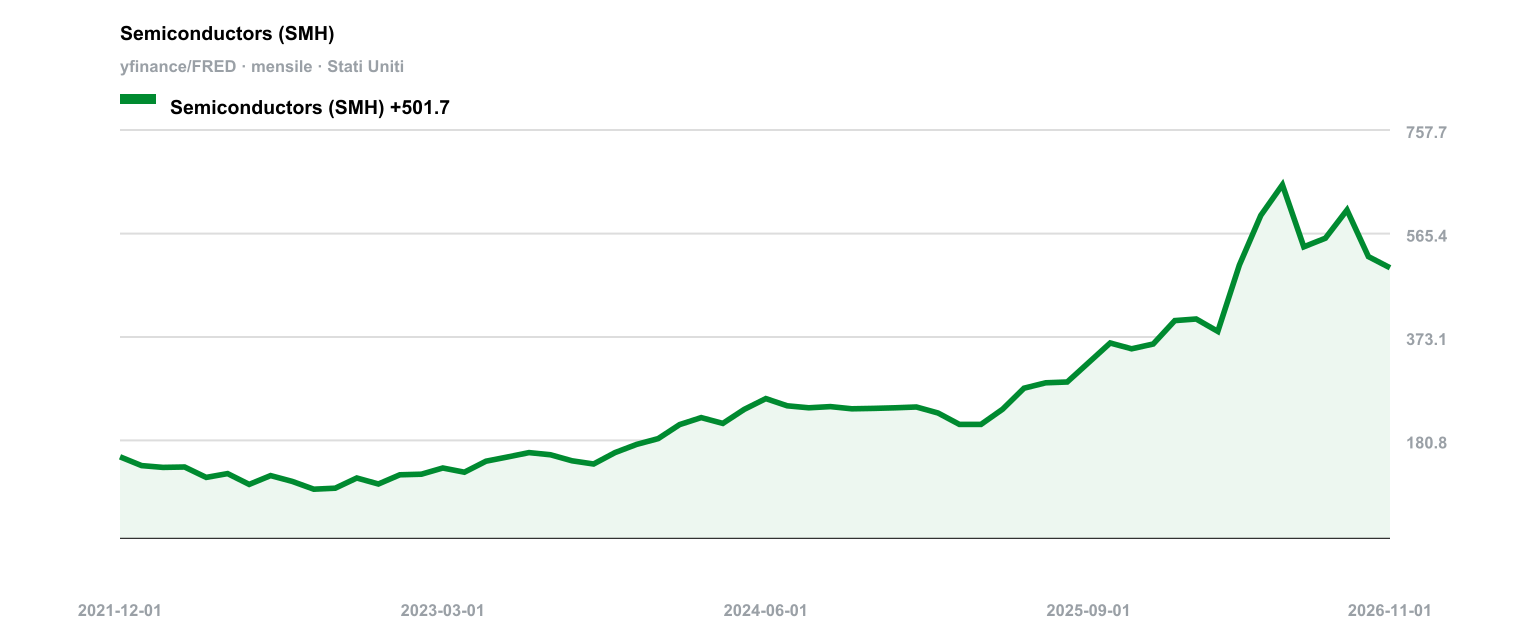
黄仁勋打造了一台被华尔街奉为圭臬的融资机器。如今掌舵人离场,这台机器也就成了纸糊的。英伟达的领导层危机威胁的不只是股价——它可能让一个5000亿美元的融资体系分崩离析。这个体系从一开始就是初步安排,而现在所有主要参与方都准备重新谈判。
过去两年里,英伟达与Apollo、BlackRock、Blackstone、Brookfield、高盛以及KKR签署了谅解备忘录(MOU),计划为一项5000亿美元的AI融资行动引入第三方资本。这份雄心让这家芯片公司赢得了“AI央行”的绰号。这个称号听起来像是永久的,但事实并非如此。
这套架构依托专门的融资工具:英伟达的AI芯片充当底层抵押品,结构类似房地产或收费公路的资产证券化。把GPU当作高速公路特许经营权来对待,就能据此拿到贷款。但这些MOU从未变成最终合同,它们只是初步文件,有待正式协议落地。合作方的风控委员会还没有批准最终方案。他们当初之所以点头,只是因为创始人背后的势头看似不可阻挡。真正的问题不在于电子表格上这套架构算不算得平,而在于有没有人想过:如果抵押品——专为特定软件生态设计的芯片——在债券到期前就过时了,那会发生什么。硬件周期不会为了摊销计划而暂停。
辞职消息一出,英伟达股价一度暴跌逾13%,随后跌幅收窄。对一家被市场视为完美无缺的公司来说,这种跌幅抹去的不只是市值,更是那层“无敌”的光环——正是这层光环,才让未经检验的金融工程得以闯过保守的信贷审批。股价跌到这个地步,每家手里还攥着未签署条款清单的机构都会接到电话。有人会问:如果芯片贬值的速度快于债务摊销的速度,会怎样?没人能给出一个好答案。没有好答案,人们就开始往深处想一层:那些最先签MOU的机构,当时根本不是在评估风险,而是在争夺入场机会。如今入场资格已毫无意义,桌上剩下的只有风险。
CEO更迭给了所有相关方一个自然的理由停下来,重新审视条款。这次暂停掩盖了谈判杠杆的剧烈变化。曾经争先恐后为英伟达愿景掏钱的合作伙伴,现在不再是乞求者。他们手里拿着尚未签署的文件,突然有了重新谈判的理由。有人会要求更高的回报率;有人会要求加入限制性条款,约束英伟达运用资本的方式;还有人可能直接退出——为一家动荡中的公司提供硬件融资,绝不是他们原本打算承担的风险。
央行能赢得信任,是因为它的权威来自制度,由法规和准备金支撑,比任何一任行长都活得久。英伟达的模式则完全依赖一个人说服贷款方:未来的算力足以偿还今天的债务。一旦他不在了,交易对手方才意识到,自己打交道的从来不是什么主权机构,不过是在向一个推销员放贷——只是这个推销员碰巧极其出色。
参考文献
CNBC, 2026/11/12
Jensen Huang's Nvidia exit casts shadow over Wall Street’s $500 billion AI financing bet
要点
- 英伟达已与多家大型机构签署初步谅解备忘录(MOU),计划为一项5000亿美元的AI融资行动引入第三方资金。
- 黄仁勋辞职的消息传出后,英伟达股价一度暴跌逾13%。
- CEO更迭给了所有相关方一个自然的理由停下来,重新审视条款。