
Đã đến lúc mua trái phiếu Mỹ chưa?
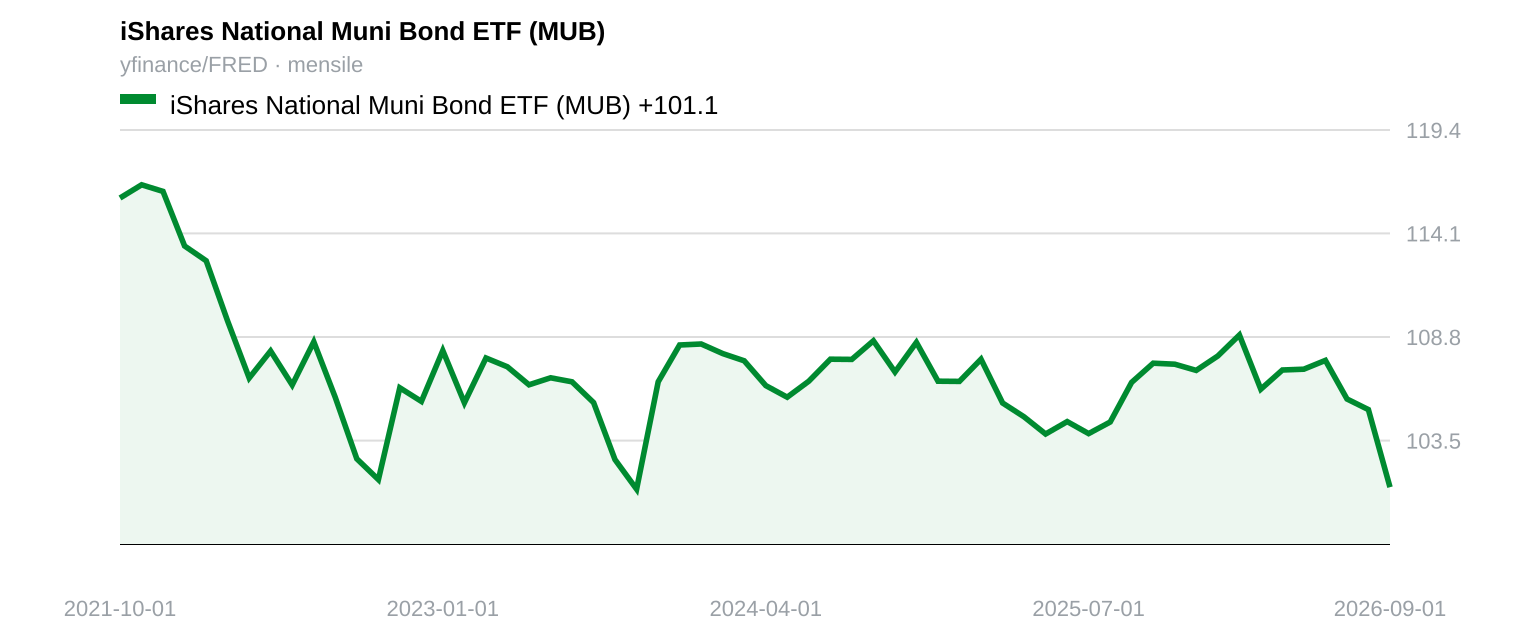
Lợi suất 5% trên trái phiếu đô thị Mỹ không tự nhiên mà có. Nó đến từ áp lực bán ra. Khi giá trái phiếu giảm, lợi suất tăng, và giá giảm khi các nhà đầu tư lớn rút lui. Fed đã thu hẹp bảng cân đối kế toán khoảng 2,2 nghìn tỷ USD so với mức đỉnh năm 2022, chấm dứt chính sách thắt chặt định lượng vào ngày 1 tháng 12 năm 2025. Bảng cân đối kế toán hiện ở mức khoảng 6,74 nghìn tỷ USD. Lượng trái phiếu kho bạc Mỹ do Trung Quốc nắm giữ đã giảm xuống còn 633,4 tỷ USD vào tháng 6 năm 2026, mức thấp nhất kể từ tháng 9 năm 2008 và chỉ bằng khoảng một nửa so với mức đỉnh 1,3 nghìn tỷ USD năm 2013. Lượng trái phiếu do các tổ chức nước ngoài lưu ký tại Fed New York đã giảm khoảng 82 tỷ USD kể từ cuối tháng 2, còn khách hàng của BNY đang phòng ngừa rủi ro tỷ giá USD ở mức cao nhất kể từ năm 2023. Khi các tổ chức rút lui, giá sẽ giảm cho đến khi có người khác bước vào cuộc chơi.
Người đó thường là nhà đầu tư cá nhân. Nhà đầu tư cá nhân không đọc bảng cân đối kế toán của ngân hàng trung ương. Họ đọc báo. Trong một bài xã luận gần đây trên Wall Street Journal, Burton Malkiel – nhà kinh tế học kiêm tác giả cuốn “A Random Walk Down Wall Street” – lập luận rằng cổ phiếu đang đắt đỏ và tỷ suất sinh lời dài hạn trong tương lai sẽ thấp hơn, trong khi trái phiếu chất lượng cao lại mang đến mức lợi suất hấp dẫn bất thường. Ông khuyên những người về hưu nên bổ sung trái phiếu đô thị vào tài khoản chịu thuế và trái phiếu TIPS vào tài khoản hưu trí. Các con số trông rất hấp dẫn. Lợi suất trái phiếu đô thị kỳ hạn 30 năm đạt 5,03% vào ngày 24 tháng 9, mức cao nhất kể từ tháng 1 năm 2011. Lợi suất quy đổi tương đương thuế của trái phiếu đô thị dài hạn lên tới 8-10% đối với nhà đầu tư ở các bang có thuế suất cao. Lợi suất thực của trái phiếu TIPS dài hạn gần 3%. Malkiel thừa nhận lãi suất tăng sẽ gây thiệt hại cho mọi loại trái phiếu, nhưng sau đó lại đưa ra các kịch bản theo đó việc kìm hãm tài chính hoặc giảm thâm hụt ngân sách sẽ giúp trái phiếu trụ vững. Tôi không nghi ngờ thiện ý của ông. Tôi chỉ nghi ngờ thời điểm ông đưa ra khuyến nghị. Khi một lời khuyên mua được thiết kế riêng cho bạn, nghĩa là bên bán đã tìm xong người mua rồi.
Lịch sử cho thấy một hình ảnh phản chiếu. Tháng 8 năm 1979, trang bìa tạp chí BusinessWeek tuyên bố cái chết của thị trường chứng khoán sau một thập kỷ thua lỗ của chứng khoán Mỹ. Bất cứ ai đọc bài báo đó rồi bán ra đều đã bỏ lỡ đợt tăng giá bắt đầu từ năm 1982. Báo chí giải thích những gì vừa xảy ra. Nguy hiểm nằm ở chỗ độc giả nhầm lẫn lời giải thích ấy với một dự báo. Bài bình luận có thừa nhận một rủi ro thực sự khiến người mua trái phiếu hôm nay mất tiền: lãi suất tiếp tục tăng và giá trái phiếu giảm. Nhưng nó chỉ nhắc đến rủi ro đó trong đúng một câu, rồi chuyển ngay sang những kịch bản trấn an. Nếu những kịch bản đó chắc chắn xảy ra, các tổ chức đang rút lui kia hẳn đã mua vào. Họ theo dõi dòng lệnh, chạy mô hình rủi ro, và không đời nào bỏ qua cơ hội kiếm tiền miễn phí dành cho người về hưu.
Không ai biết lợi suất trái phiếu sẽ đi về đâu từ đây. Mức 5% có thể trở thành một món hời. Nhưng thời điểm đăng bài mới đáng chú ý: bài báo xuất hiện sau khi các tổ chức đã rút lui và lợi suất đã tăng, chứ không phải trước đó. Tiền của nhà đầu tư cá nhân đang đổ vào các quỹ trái phiếu đô thị với tốc độ kỷ lục. Chỉ trong một tuần của tháng 9, quỹ MUB ETF của BlackRock hút khoảng 1,2 tỷ USD và quỹ VTEB của Vanguard hút 1,7 tỷ USD – mức dòng vốn vào hằng tuần lớn nhất từ trước đến nay của cả hai quỹ. Tính từ đầu năm đến nay, các quỹ trái phiếu đô thị đã thu hút khoảng 35,9 tỷ USD.
Liệu tiền của nhà đầu tư cá nhân có thực sự đang mua lại những gì các tổ chức đã bán hay không thì vẫn chỉ là suy luận, chưa phải sự thật được xác nhận. Dù sao đi nữa, nhà đầu tư cá nhân vẫn chỉ cầm trong tay tờ giấy chứng nhận quyền sở hữu, kèm theo một bài báo viết khéo để họ yên tâm về tương lai.
References
The Wall Street Journal, 23/09/2026
It’s a Good Time to Buy Bonds
Key takeaways
- Các nhà đầu tư tổ chức như Fed và chính phủ nước ngoài đã giảm mạnh lượng trái phiếu nắm giữ, đẩy lợi suất lên cao và buộc nhà đầu tư cá nhân phải hấp thụ nguồn cung.
- Lời khuyên của Burton Malkiel rằng người về hưu nên mua trái phiếu vì lợi suất hấp dẫn chỉ xuất hiện sau khi các tổ chức lớn đã rút khỏi thị trường.
- Dòng vốn kỷ lục đổ vào các quỹ ETF trái phiếu đô thị dành cho nhà đầu tư cá nhân cho thấy họ đang cung cấp thanh khoản mà khối tổ chức không còn cần nữa.