
Машина Nvidia на полтриллиона долларов — бумажная?
Дженсен Хуанг выстроил механизм финансирования, который Уолл-стрит воспринимала как закон природы. Теперь его нет, а механизм оказался бумажным. Кризис руководства Nvidia бьёт не только по котировкам: под угрозой финансовая машина на $500 млрд, которая всегда была временной конструкцией и которую теперь пересмотрят все крупные игроки рынка.
За последние два года Nvidia подписала меморандумы о взаимопонимании (MOU) с Apollo Global Management, BlackRock, Blackstone, Brookfield, Goldman Sachs и KKR, чтобы привлечь сторонний капитал для программы финансирования ИИ-проектов на $500 млрд. Из-за этих амбициозных планов производитель чипов получил громкое прозвище — «центральный банк искусственного интеллекта». Казалось, оно прижилось навсегда. Но нет.
Вся архитектура держалась на специализированных финансовых структурах, где базовым обеспечением служили ИИ-чипы Nvidia, — по схемам, похожим на секьюритизацию недвижимости или платных автодорог. Если рассматривать GPU как концессию на автомагистраль, под них можно взять кредит. Но MOU так и не стали окончательными договорами. Это были предварительные документы, которые ещё предстояло закрепить в окончательных соглашениях. Риск-комитеты партнёров ещё не одобрили готовый продукт. Они просто кивали, потому что динамика, заданная основателем, казалась неудержимой. Главный вопрос был не в том, работает ли эта структура на бумаге, а в том, заложил ли кто-то в расчёты, что произойдёт, если залог — чипы, заточенные под конкретную программную экосистему, — устареет раньше, чем наступит срок погашения облигаций. Циклы обновления оборудования не считаются с графиками амортизации.
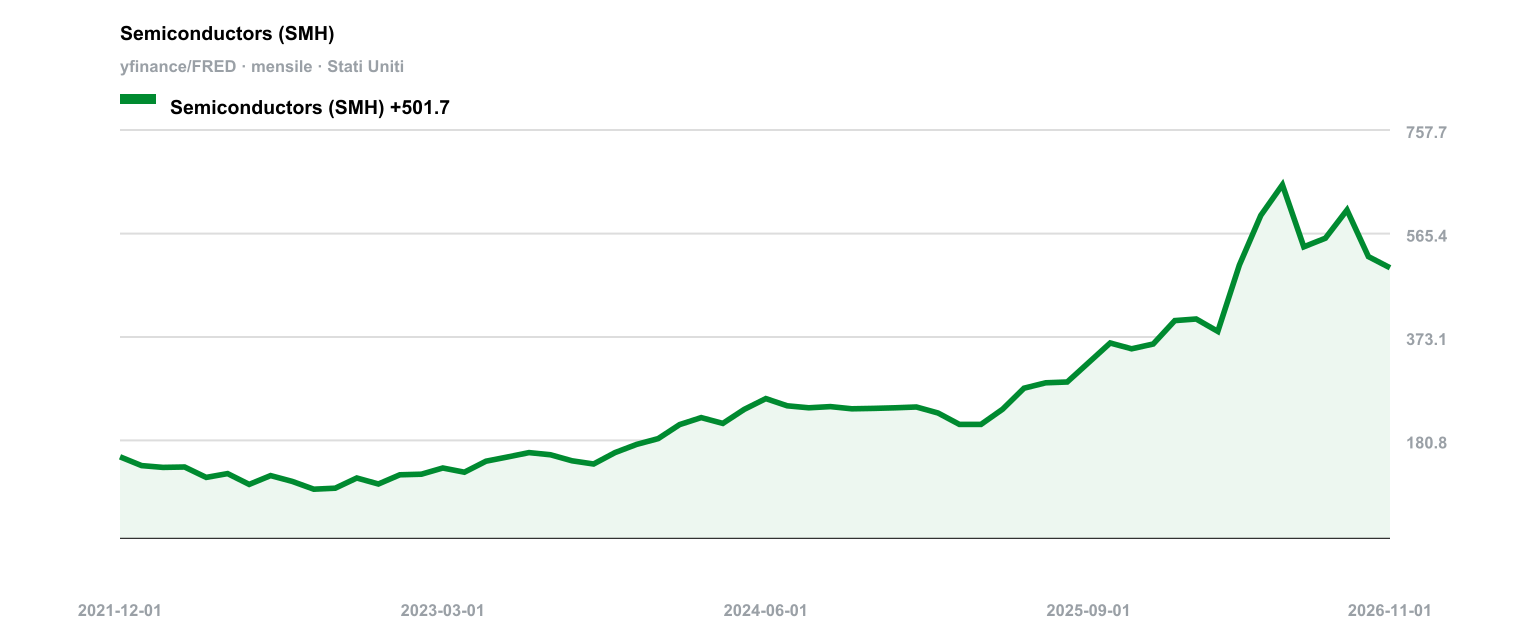
Затем пришла новость об отставке. Акции Nvidia рухнули более чем на 13%, затем часть потерь удалось отыграть. Такое падение компании, чьи бумаги рынок считал идеальными, уничтожает не только капитализацию — оно разрушает ауру непобедимости, без которой непроверенные финансовые схемы не протащить через консервативные кредитные комитеты. Когда котировки летят вниз, в каждой фирме, где на столе лежит неподписанный term sheet, начинают звонить телефоны. Кто-то спрашивает: что будет, если чипы обесценятся быстрее, чем погашается долг? Хорошего ответа ни у кого нет. А раз его нет, включается мышление «второго уровня»: те, кто быстрее всех бросился подписывать эти MOU, оценивали не риск, а соревновались за доступ. Теперь доступ ничего не стоит, и на столе остался только риск.
Смена гендиректора даёт каждому участнику естественный повод остановиться и перечитать условия. За этой паузой стоит резкий сдвиг баланса сил. Партнёры, которые выстраивались в очередь, чтобы финансировать планы Nvidia, больше не просители. У них на руках неподписанные документы, и внезапно появился повод их пересмотреть. Одни потребуют более высокой доходности. Другие попросят прописать ковенанты, ограничивающие Nvidia в том, как расходовать капитал. Третьи просто уйдут, решив, что финансировать оборудование компании, переживающей кризис управления, — это риск, на который они никогда не шли.
Центральному банку доверяют, потому что его авторитет институционален: он подкреплён законом и резервами, которые переживут любого управляющего. Модель Nvidia целиком держалась на способности одного человека убедить кредиторов, что вычислительные мощности завтрашнего дня покроют сегодняшние долги. Без него контрагенты обнаруживают, что имели дело вовсе не с сувереном. Они давали в долг продавцу, который просто очень хорошо делал своё дело.
Источники
CNBC, 12/11/2026
Jensen Huang's Nvidia exit casts shadow over Wall Street’s $500 billion AI financing bet
Ключевые выводы
- Nvidia подписала предварительные меморандумы о взаимопонимании с крупнейшими игроками рынка, чтобы привлечь сторонний капитал для программы финансирования ИИ-проектов объёмом 500 млрд долларов.
- Акции Nvidia рухнули более чем на 13% после новости об отставке Дженсена Хуанга.
- Смена генерального директора Nvidia даёт всем участникам рынка естественный повод остановиться и заново оценить условия.