
¿Es momento de comprar bonos estadounidenses?
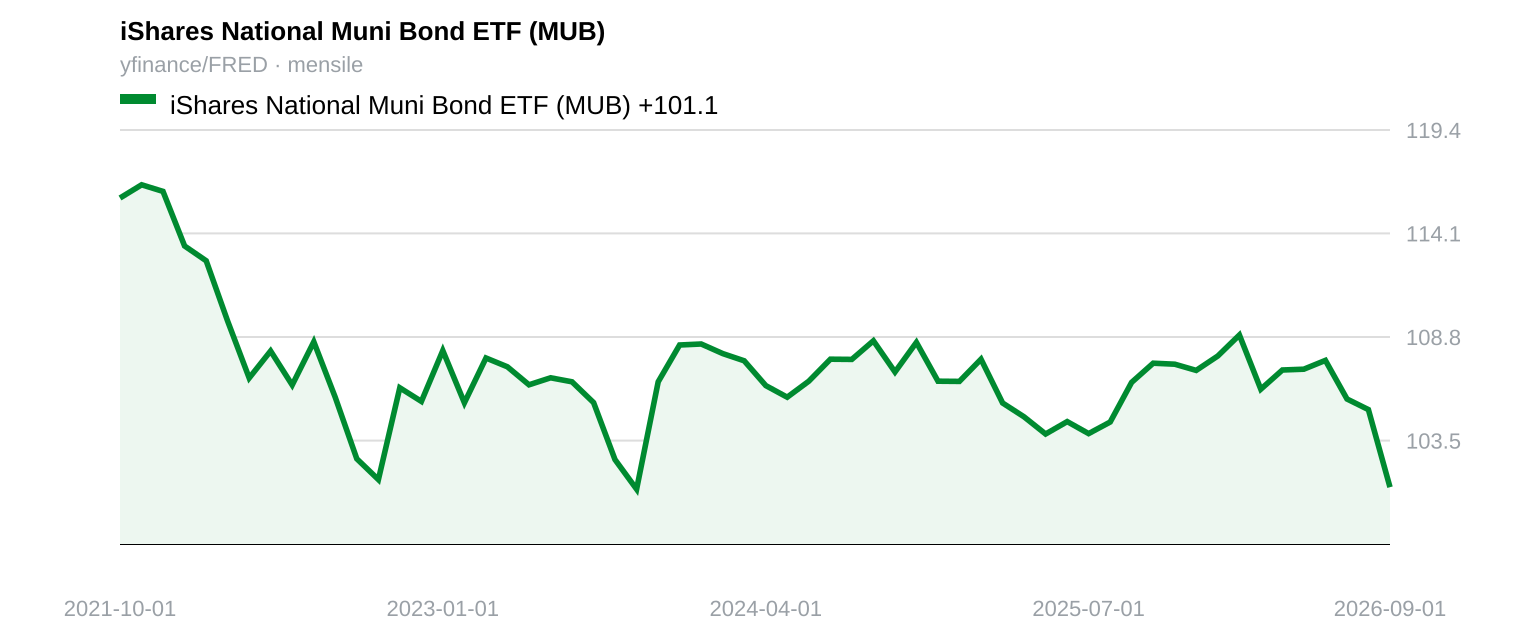
Una rentabilidad del 5 % en los bonos municipales estadounidenses no surge de la nada. Proviene de la presión vendedora. Cuando los precios de los bonos bajan, las rentabilidades suben, y los precios bajan cuando los grandes compradores se retiran. La Fed redujo su balance en aproximadamente 2,2 billones de dólares desde su máximo de 2022, poniendo fin al ajuste cuantitativo el 1 de diciembre de 2025. El balance se sitúa ahora en unos 6,74 billones de dólares. Las tenencias de bonos del Tesoro estadounidense declaradas por China cayeron a 633 400 millones de dólares en junio de 2026, el nivel más bajo desde septiembre de 2008 y aproximadamente la mitad del máximo de 1,3 billones de dólares de 2013. Las tenencias oficiales extranjeras en custodia en la Fed de Nueva York han disminuido en unos 82 000 millones de dólares desde finales de febrero, y los clientes de BNY están cubriendo su exposición al dólar al mayor nivel desde 2023. Cuando las instituciones se retiran, los precios bajan hasta que alguien más toma el relevo.
Ese alguien suele ser el inversor minorista. Los inversores minoristas no leen los balances de los bancos centrales. Leen los periódicos. En un reciente artículo de opinión en el Wall Street Journal, Burton Malkiel —economista y autor de «Un paseo aleatorio por Wall Street»— argumenta que las acciones están caras y que las rentabilidades futuras a largo plazo serán menores, mientras que los bonos de alta calidad ofrecen rentabilidades inusualmente atractivas. Aconseja a los jubilados que consideren añadir bonos municipales a sus cuentas sujetas a impuestos y TIPS a sus cuentas de jubilación. Las cifras parecen atractivas. La rentabilidad del bono municipal a 30 años alcanzó el 5,03 % el 24 de septiembre, la más alta desde enero de 2011. Las rentabilidades equivalentes a impuestos de los bonos municipales a largo plazo llegan al 8 % o al 10 % para los inversores en estados con altos impuestos. Las rentabilidades reales de los TIPS a largo plazo rondan el 3 %. Malkiel reconoce que el aumento de los tipos de interés perjudicaría a todos los bonos, pero luego presenta escenarios en los que la represión financiera o la reducción del déficit harían que los bonos fueran resistentes. No cuestiono sus intenciones. Cuestiono el momento. Cuando la recomendación de compra está hecha a tu medida, el vendedor ya ha encontrado a su comprador.
La historia nos ofrece una imagen especular. En agosto de 1979, la portada de BusinessWeek proclamaba la muerte de las acciones tras una década perdida para el mercado bursátil estadounidense. Quienes la leyeron y vendieron se perdieron el repunte que comenzó en 1982. Los periódicos explican lo sucedido. El peligro reside en que los lectores confundan esa explicación con una predicción. El artículo de opinión reconoce el único riesgo que realmente puede costar dinero al comprador de bonos actual: que los tipos de interés suban aún más y los precios de los bonos bajen. Describe ese riesgo brevemente y luego pasa a escenarios tranquilizadores. Si esos escenarios fueran ciertos, las instituciones que se retiraron habrían comprado. Analizan el flujo de órdenes y utilizan modelos de riesgo, y no están en el negocio de dejar dinero fácil para los jubilados.
Nadie sabe qué pasará con las rentabilidades de los bonos. Ese 5 % podría resultar una ganga. Pero el momento importa: el artículo llega después de que las instituciones se hayan retirado y las rentabilidades hayan subido, no antes. El dinero de los inversores minoristas está fluyendo hacia los fondos municipales a un ritmo récord. En una semana de septiembre, el ETF MUB de BlackRock captó alrededor de 1200 millones de dólares y el VTEB de Vanguard, 1700 millones, las mayores entradas semanales registradas para ambos fondos. Los fondos municipales han captado aproximadamente 35 900 millones de dólares en lo que va de año.
Que el dinero de los inversores minoristas esté comprando exactamente lo que vendieron las instituciones es una inferencia, no un hecho confirmado. En cualquier caso, el inversor minorista se queda con el papel, junto con un artículo bien escrito que le tranquiliza sobre el futuro.
References
The Wall Street Journal, 23/09/2026
It’s a Good Time to Buy Bonds
Key takeaways
- Los compradores institucionales, como la Fed y los gobiernos extranjeros, han reducido drásticamente sus tenencias de bonos, lo que ha provocado un aumento de las rentabilidades y ha obligado a los inversores minoristas a absorber la oferta.
- El consejo de Burton Malkiel de que los jubilados compren bonos porque sus rentabilidades parecen atractivas llega solo después de que las grandes instituciones ya se hayan retirado del mercado.
- Las entradas récord de capital en los ETF de bonos municipales minoristas sugieren que los inversores individuales están proporcionando la liquidez que los vendedores institucionales ya no desean.