
هل حان الوقت لشراء السندات الأمريكية؟
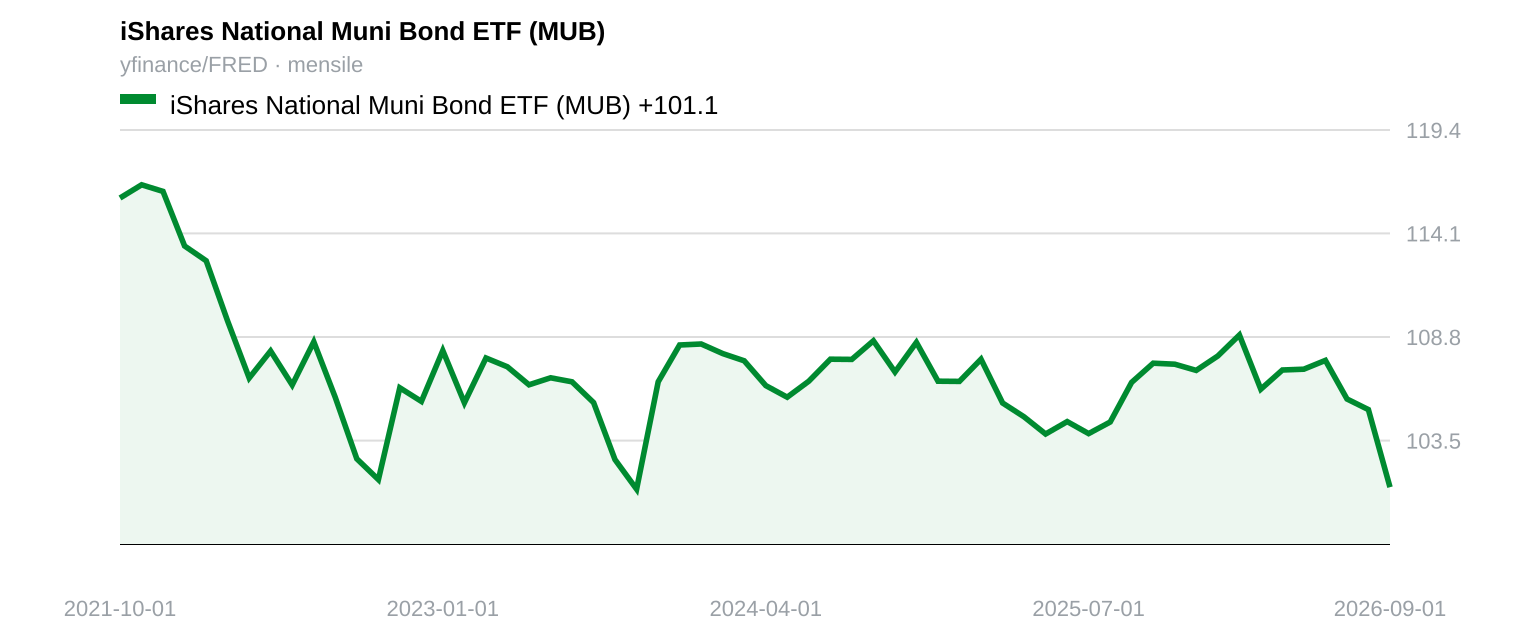
عائد 5% على السندات البلدية الأمريكية ليس وليد الصدفة، بل هو نتاج ضغط بيعي. فعندما تنخفض أسعار السندات ترتفع العوائد، وتنخفض الأسعار عندما يتراجع كبار المشترين. قلّص الفيدرالي ميزانيته العمومية بنحو 2.2 تريليون دولار عن ذروتها في 2022، منهياً سياسة التشديد الكمي في 1 ديسمبر 2025، لتبلغ الميزانية حالياً نحو 6.74 تريليون دولار. وتراجعت حيازات الصين المعلنة من سندات الخزانة الأمريكية إلى 633.4 مليار دولار في يونيو 2026، وهو أدنى مستوى منذ سبتمبر 2008، أي نحو نصف ذروة 2013 البالغة 1.3 تريليون دولار. وانخفضت الحيازات الرسمية الأجنبية المحفوظة لدى بنك الاحتياطي الفيدرالي في نيويورك بنحو 82 مليار دولار منذ أواخر فبراير، بينما يحوط عملاء البنك انكشافهم على الدولار بأعلى وتيرة منذ 2023. وحين تتراجع المؤسسات، تهبط الأسعار حتى يتدخل طرف آخر.
عادةً ما يكون هذا الطرف هو المستثمر الفردي. فالمستثمرون الأفراد لا يقرؤون ميزانيات البنوك المركزية، بل يقرؤون الصحف. وفي مقال رأي نشرته «وول ستريت جورنال» أخيراً، يرى Burton Malkiel، الاقتصادي ومؤلف كتاب «جولة عشوائية في وول ستريت»، أن أسعار الأسهم مرتفعة وأن العوائد المستقبلية طويلة الأجل ستكون أقل، في حين تقدم السندات عالية الجودة عوائد استثنائية. وينصح المتقاعدين بإضافة السندات البلدية إلى حساباتهم الخاضعة للضريبة، وسندات TIPS المحمية من التضخم إلى حسابات التقاعد. تبدو الأرقام مغرية: بلغ عائد السندات البلدية لأجل 30 عاماً 5.03% في 24 سبتمبر، أعلى مستوى منذ يناير 2011، وتصل العوائد المكافئة ضريبياً للسندات البلدية طويلة الأجل إلى 8%-10% للمستثمرين في الولايات ذات الضرائب المرتفعة، بينما تقترب العوائد الحقيقية لسندات TIPS طويلة الأجل من 3%. يقرّ Malkiel بأن ارتفاع أسعار الفائدة سيضر بجميع السندات، لكنه يعرض سيناريوهات تجعل فيها القيود المالية أو خفض العجز السندات أكثر مرونة. لا أشكك في نواياه، بل في توقيت طرحه؛ فحين تُصاغ توصية الشراء خصيصاً لك، يكون البائع قد وجد مشتريه بالفعل.
يقدم التاريخ صورة معكوسة. ففي أغسطس 1979، أعلن غلاف مجلة «بيزنس ويك» نهاية سوق الأسهم بعد عقد ضائع للأسهم الأمريكية، وكل من قرأ ذلك وباع أسهمه فاتته فرصة الارتفاع الذي بدأ عام 1982. فالصحف تفسر ما حدث للتو، والخطر يكمن في أن يخلط القارئ بين التفسير والتنبؤ. يقرّ المقال بالخطر الوحيد الذي قد يكلف مشتري السندات اليوم أموالاً طائلة: ارتفاع أسعار الفائدة وانخفاض أسعار السندات، ثم يمر عليه سريعاً لينتقل إلى سيناريوهات مطمئنة. لو كانت هذه السيناريوهات مؤكدة، لاشترتها المؤسسات التي تراجعت عن السوق. فهي تراقب تدفق الطلبات وتشغّل نماذج المخاطر، ولا تريد أن تترك أموالاً مجانية للمتقاعدين.
لا أحد يعلم إلى أين ستتجه عوائد السندات من الآن فصاعداً. قد تثبت نسبة 5% أنها فرصة استثمارية مغرية، لكن التوقيت جدير بالملاحظة: نُشر المقال بعد تراجع المؤسسات وارتفاع العوائد، وليس قبل ذلك. وتتدفق أموال الأفراد إلى صناديق السندات البلدية بوتيرة قياسية؛ ففي أسبوع واحد من سبتمبر، استقطب صندوق MUB التابع لـ BlackRock نحو 1.2 مليار دولار، وصندوق VTEB التابع لـ Vanguard نحو 1.7 مليار دولار، وهي أكبر تدفقات أسبوعية مسجلة للصندوقين. وجمعت صناديق السندات البلدية نحو 35.9 مليار دولار منذ بداية العام.
يبقى ما إذا كانت أموال الأفراد تشتري بالضبط ما باعته المؤسسات مجرد استنتاج لا حقيقة مؤكدة. وفي كل الأحوال، يبقى المستثمر الفردي محتفظاً بالسند، ومعه مقال جيد الصياغة ليطمئنه بشأن المستقبل.
References
The Wall Street Journal, 2026/09/23
It’s a Good Time to Buy Bonds
Key takeaways
- قلّصت مؤسسات كالفيدرالي والحكومات الأجنبية حيازاتها من السندات بشكل حاد، مما رفع العوائد وأجبر المستثمرين الأفراد على استيعاب العرض.
- لم تصل نصيحة Burton Malkiel للمتقاعدين بشراء السندات لأن العوائد جذابة إلا بعد خروج المؤسسات الكبرى من السوق فعلياً.
- تشير التدفقات القياسية إلى صناديق المؤشرات المتداولة للسندات البلدية بالتجزئة إلى أن الأفراد يوفرون السيولة التي لم يعد البائعون المؤسسيون يرغبون بها.