
Ihre Wette auf Gleichgewichtung kostet mehr, als Sie denken
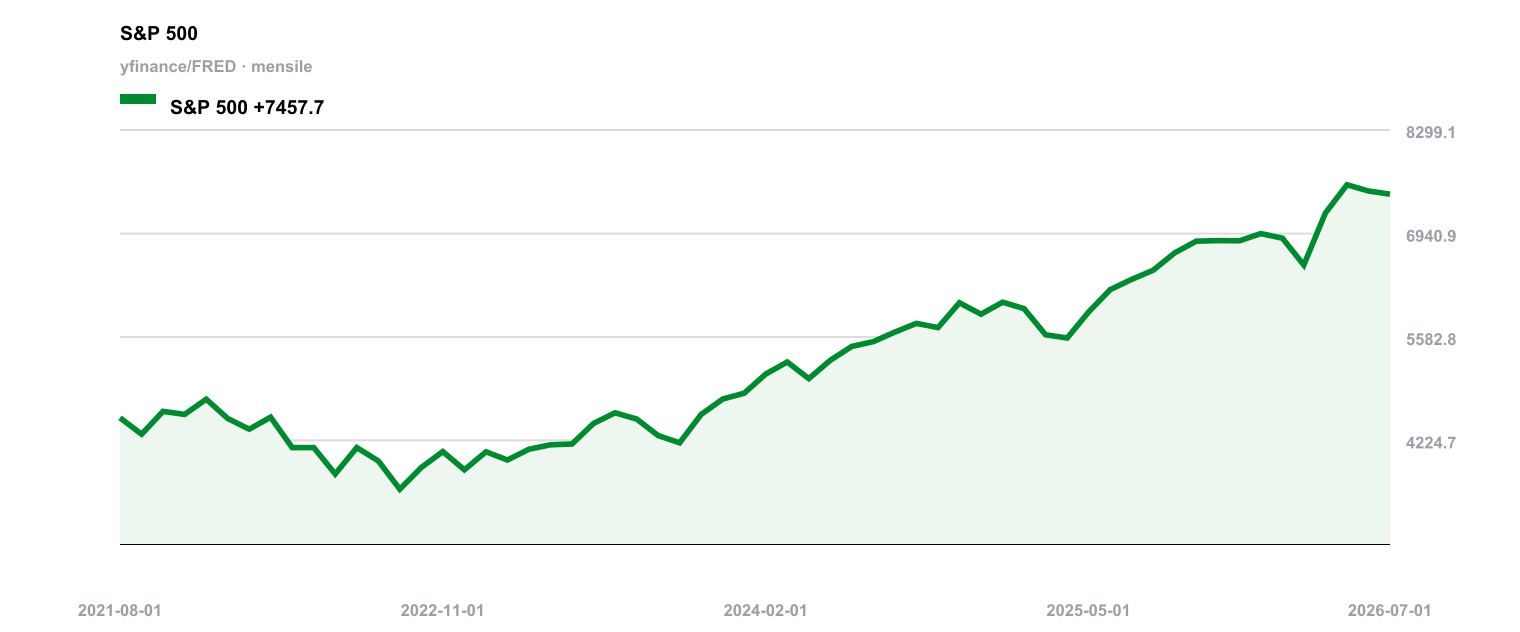
Jeder liebt eine gute Rotationsgeschichte. Sie legt nahe, dass die Giganten schwächeln und die lange vernachlässigte breite Masse der Aktien endlich zum Zug kommt. Schlagzeilen feiern den gleichgewichteten S&P-Fonds, der die Mega-Caps hinter sich lässt, und wittern einen dauerhaften Favoritenwechsel. Tauschen Sie Ihre Kernposition trotzdem noch nicht aus. Sehen Sie sich zuerst die zugrunde liegende Struktur an. Diese Strategie bringt Kosten mit sich, über die kaum jemand spricht – bis die Renditen nachlassen.
Der gleichgewichtete S&P-Fonds kostet 0,20 % Gebühr. Das klingt nach wenig – bis man es den nahezu bei null liegenden Kosten des nach Marktkapitalisierung gewichteten Pendants gegenüberstellt. 20 Basispunkte sind keine vernachlässigbare Reibung, sondern eine Hürde. Damit die Strategie ihre Berechtigung hat, muss sie die Mega-Caps deutlich schlagen – deutlich genug, um diese jährliche Belastung wieder hereinzuholen. Dazu braucht es einen dauerhaften, breit getragenen Aufschwung über Hunderte von Unternehmen hinweg, nicht bloß ein kurzes Stimmungshoch bei den kleineren Titeln. Und dann die Praxis: Jedes Quartal muss der Fonds die gestiegenen Aktien verkaufen und die gefallenen nachkaufen, um die Gewichtung wiederherzustellen. Diese erzwungene Neugewichtung wirkt wie eine Steuer auf das Momentum. In einem Markt, den anhaltende Trends treiben, trennt man sich so systematisch zu früh von den Gewinnern und greift bei den Verlierern ins fallende Messer. Die Gebühr ist nur die sichtbare Spitze des Eisbergs; die verborgene Masse sind die Handelskosten, die die Rendite mit der Zeit aufzehren.
Wer behauptet, dieser Fonds schlage die Mega-Caps, blendet seine höhere Schwankungsanfälligkeit aus. Gibt man jedem Unternehmen dasselbe Gewicht, holt man sich Firmen mit schwächeren Bilanzen und geringerer Preissetzungsmacht ins Depot. In wirtschaftlich unsicheren Zeiten geraten diese als Erste ins Straucheln. Das Konzentrationsrisiko verlagert sich von einigen wenigen Tech-Giganten auf ein breites Feld von Industrie- und Konsumgüterunternehmen, die deutlich stärker vom Konjunkturzyklus abhängen. Man kauft keine Stabilität, sondern Beta zu einem höheren Preis. Bei einer Kreditklemme hat das Unternehmen auf Platz 100 im Index nicht die Barreserven des Spitzenreiters. Es sieht sich höheren Finanzierungskosten und schrumpfenden Margen gegenüber. Wer gleichgewichtet anlegt, trägt diese Last unmittelbar – ohne den Puffer der gewaltigen freien Cashflows der Marktführer. Man verkauft also Qualität, um auf Mittelmäßigkeit zu setzen.
Der Blick zurück macht wenig Hoffnung für alle, die auf einen dauerhaften Strukturwandel bei den Gewichtungsstrategien setzen. Frühere Begeisterungswellen für Small Caps verpufften oft, sobald sich die Zinsen stabilisierten oder das Wachstum nachließ. Gleichgewichtete Strategien glänzen meist in einem engen Markt, tun sich aber schwer, sobald die Marktbreite vom Rücken- zum Gegenwind wird. Das anfängliche Alpha während einer Rotation hält oft nicht lange und wird vom Momentum wieder überrollt. Sobald die Anleger erkennen, dass die „vergessenen“ Aktien aus gutem Grund vergessen wurden, verflüchtigt sich die Prämie. Wir haben das Ende der 1990er-Jahre und erneut nach 2008 gesehen. Die Outperformance war real, solange sie währte – aber sie war zyklisch, nicht strukturell. Wer der Rotation erst im Nachhinein hinterherlief, kaufte eine Strategie, deren Potenzial zur Rückkehr zum Mittelwert bereits ausgereizt war. Das Zeitfenster für schnelle Gewinne schließt sich schneller, als die Schlagzeilen vermuten lassen.
Für die meisten Anleger ist dieser Fonds nach Abzug der Gebühren und gemessen am Risiko eher eine spekulative Wette als eine überlegene Kernposition. Die Strategie steht in der Beweispflicht: Sie muss zeigen, dass ihre zusätzliche Komplexität und die damit verbundenen Kosten einen dauerhaften Mehrwert schaffen. Dreht das makroökonomische Umfeld wieder in Richtung Qualität und Cashflow, wird der gleichgewichtete Ansatz zurückfallen – gerade weil er nicht zwischen starken und schwachen Unternehmen unterscheidet. Die Gebühr von 0,20 % arbeitet dabei leise gegen die Rendite und zehrt in den unvermeidlichen Stagnationsphasen an den Gewinnen. Sie zahlen für das Privileg, jedes Unternehmen gleich zu behandeln – auch jene, die immer stärker an Bedeutung verlieren. In einer Welt, in der Größe Wettbewerbsvorteile schafft, ist die Gleichbehandlung aller Unternehmen eine weltanschauliche Haltung, kein Anlagevorteil.
Beim Investieren geht es nicht darum, die Strategie des vergangenen Quartals aufzuspüren, sondern darum, zu verstehen, wofür man zahlt und ob die Erfolgsaussichten den Preis rechtfertigen. Ein gleichgewichteter Fonds braucht mehrere Dinge, damit er aufgeht: breite Kursanstiege, geringe Volatilität und eine dauerhaft stabile Wirtschaftslage. Fällt auch nur eine dieser Bedingungen weg, schlägt die Gebühr durch. Überrenditen sind schwer zu erzielen – die Gebühr ist garantiert. Verwechseln Sie eine vorübergehende Marktveränderung nicht mit einer dauerhaften Verbesserung Ihrer Anlagestrategie.
Key takeaways
- Der gleichgewichtete Fonds muss die Mega-Caps so deutlich schlagen, dass der Vorsprung seine Kostenquote von 0,20 % und die versteckten Handelskosten der vierteljährlichen Neugewichtung deckt.
- Die Gleichgewichtung senkt zwar die Konzentration in den größten Positionen, erhöht aber die Volatilität, weil das Portfolio auch schwächere Unternehmen enthält, die in Phasen makroökonomischer Unsicherheit und Kreditklemme ins Straucheln geraten.
- Historische Muster deuten darauf hin, dass die Outperformance gleichgewichteter Portfolios oft nur vorübergehend ist und das Alpha verpufft, sobald die anfängliche Marktbegeisterung abklingt und die Rückkehr zum Mittelwert abgeschlossen ist.