
Факты, а не истории
Графики сравнивают стратегии AnalytIQ с индексом S&P 500 в трёх различных рыночных условиях. Доходность кумулятивная и взвешенная по времени (TWR); риск показан рядом с соответствующей доходностью.
2025
С января 2025 по январь 2026 стратегии AnalytIQ принесли +19,7% против +15,8% у S&P 500, при меньшей просадке (7,5% против 18,9%) и гораздо более быстром восстановлении (10 дней против 58).

С 6 янв. 2025 по 7 янв. 2026 · бенчмарк: S&P 500.
| 2025 | AnalytIQ | S&P 500 |
|---|---|---|
| Доходность | +19,7% | +15,8% |
| Макс. просадка | −7,5% | −18,9% |
| Коэффициент Шарпа | 1,56 | 0,66 |
| Коэффициент Сортино | 2,39 | 0,97 |
2022
Пока S&P 500 терял 19,4%, стратегии AnalytIQ принесли +16,8% — примерно с шестой частью просадки индекса и положительным коэффициентом Шарпа, тогда как у рынка он был отрицательным.
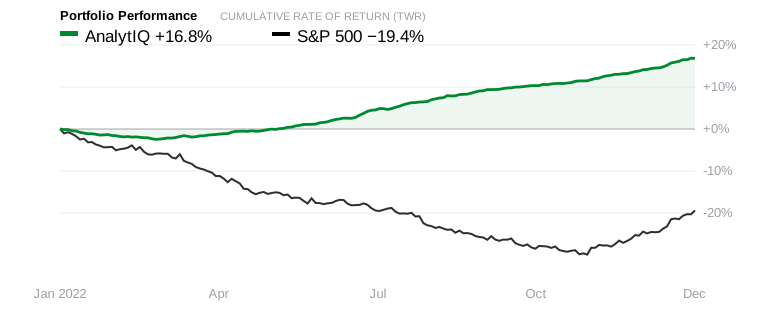
Полный 2022 год · бенчмарк: S&P 500.
| 2022 | AnalytIQ | S&P 500 |
|---|---|---|
| Доходность | +16,8% | −19,4% |
| Макс. просадка | −4,4% | −25,4% |
| Коэффициент Шарпа | 1,46 | −0,95 |
| Коэффициент Сортино | 2,13 | −1,29 |
2021
На фоне широкого бычьего рынка — лёгкого года для всех — стратегии AnalytIQ принесли +23,7%, чуть позади +26,9% у S&P 500, но с более высокой доходностью с поправкой на риск и значительно опередив Russell 2000 (+14,8%).
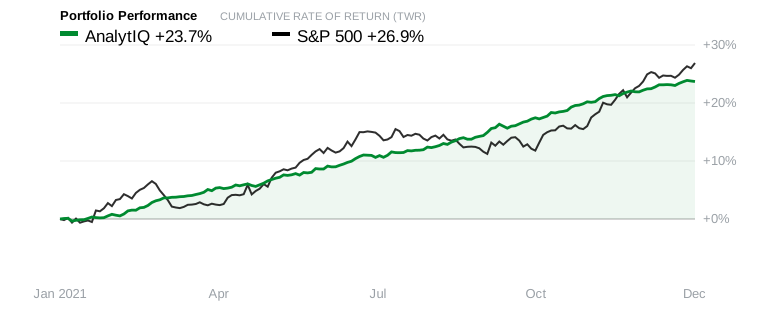
Полный 2021 год · бенчмарк: S&P 500.
| 2021 | AnalytIQ | S&P 500 |
|---|---|---|
| Доходность | +23,7% | +26,9% |
| Макс. просадка | −5,4% | −5,2% |
| Коэффициент Шарпа | 2,28 | 1,88 |
| Коэффициент Сортино | 3,17 | 2,79 |
Прошлые результаты не являются гарантией будущих. Любые инвестиции сопряжены с риском, включая возможную потерю капитала.