
Fatti, non storie
I grafici confrontano le strategie di AnalytIQ con l'S&P 500 in tre diversi contesti di mercato. I rendimenti sono cumulati e ponderati per il tempo (TWR); il rischio è mostrato insieme al relativo rendimento.
2025
Dal gennaio 2025 al gennaio 2026 le strategie di AnalytIQ hanno reso +19,7% contro il +15,8% dell'S&P 500, con un drawdown inferiore (7,5% contro 18,9%) e un recupero molto più rapido (10 giorni contro 58).

Dal 6 gen 2025 al 7 gen 2026 · benchmark: S&P 500.
| 2025 | AnalytIQ | S&P 500 |
|---|---|---|
| Rendimento | +19,7% | +15,8% |
| Drawdown massimo | −7,5% | −18,9% |
| Indice di Sharpe | 1,56 | 0,66 |
| Indice di Sortino | 2,39 | 0,97 |
2022
Mentre l'S&P 500 perdeva il 19,4%, le strategie di AnalytIQ hanno reso +16,8% — con circa un sesto del drawdown dell'indice e uno Sharpe positivo a fronte di quello negativo del mercato.
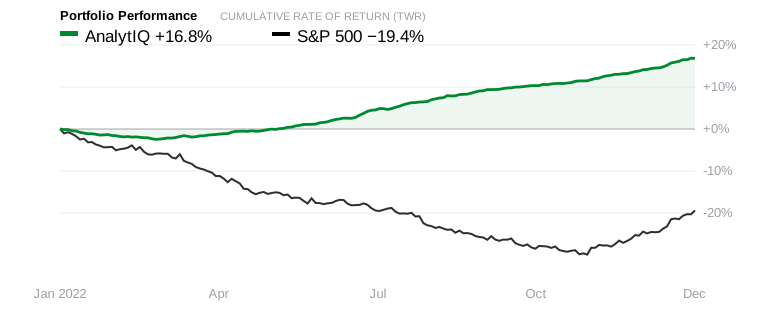
Anno intero 2022 · benchmark: S&P 500.
| 2022 | AnalytIQ | S&P 500 |
|---|---|---|
| Rendimento | +16,8% | −19,4% |
| Drawdown massimo | −4,4% | −25,4% |
| Indice di Sharpe | 1,46 | −0,95 |
| Indice di Sortino | 2,13 | −1,29 |
2021
In un mercato ampiamente rialzista — un anno facile per tutti — le strategie di AnalytIQ hanno reso +23,7%, poco sotto il +26,9% dell'S&P 500, ma con un miglior rapporto rischio/rendimento e ben davanti al Russell 2000 (+14,8%).
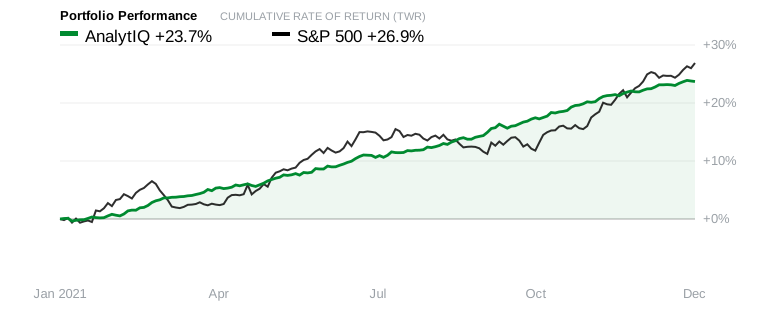
Anno intero 2021 · benchmark: S&P 500.
| 2021 | AnalytIQ | S&P 500 |
|---|---|---|
| Rendimento | +23,7% | +26,9% |
| Drawdown massimo | −5,4% | −5,2% |
| Indice di Sharpe | 2,28 | 1,88 |
| Indice di Sortino | 3,17 | 2,79 |
I rendimenti passati non sono indicativi di quelli futuri. Ogni investimento comporta rischi, inclusa la possibile perdita del capitale.