
Des faits, pas de discours
Les graphiques comparent les stratégies d'AnalytIQ au S&P 500 dans trois contextes de marché différents. Les rendements sont cumulés et pondérés dans le temps (TWR) ; le risque est présenté avec le rendement correspondant.
2025
De janvier 2025 à janvier 2026, les stratégies d'AnalytIQ ont rapporté +19,7 % contre +15,8 % pour le S&P 500, avec un drawdown plus faible (7,5 % contre 18,9 %) et une reprise bien plus rapide (10 jours contre 58).

Du 6 janv. 2025 au 7 janv. 2026 · benchmark : S&P 500.
| 2025 | AnalytIQ | S&P 500 |
|---|---|---|
| Rendement | +19,7 % | +15,8 % |
| Drawdown max | −7,5 % | −18,9 % |
| Ratio de Sharpe | 1,56 | 0,66 |
| Ratio de Sortino | 2,39 | 0,97 |
2022
Alors que le S&P 500 perdait 19,4 %, les stratégies d'AnalytIQ ont rapporté +16,8 % — avec environ un sixième du drawdown de l'indice et un ratio de Sharpe positif quand celui du marché était négatif.
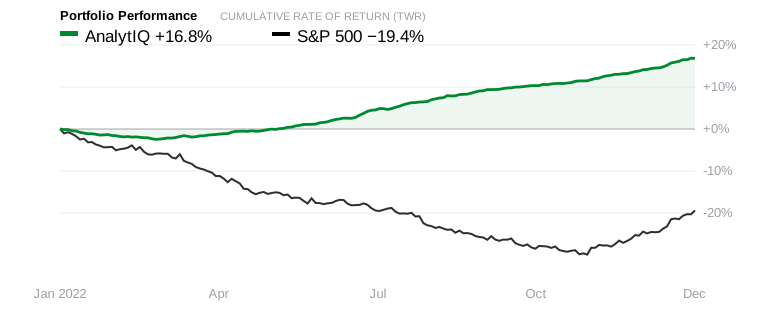
Année complète 2022 · benchmark : S&P 500.
| 2022 | AnalytIQ | S&P 500 |
|---|---|---|
| Rendement | +16,8 % | −19,4 % |
| Drawdown max | −4,4 % | −25,4 % |
| Ratio de Sharpe | 1,46 | −0,95 |
| Ratio de Sortino | 2,13 | −1,29 |
2021
Dans un marché largement haussier — une année facile pour tout le monde — les stratégies d'AnalytIQ ont rapporté +23,7 %, juste derrière les +26,9 % du S&P 500, mais avec de meilleurs rendements ajustés du risque et bien devant le Russell 2000 (+14,8 %).
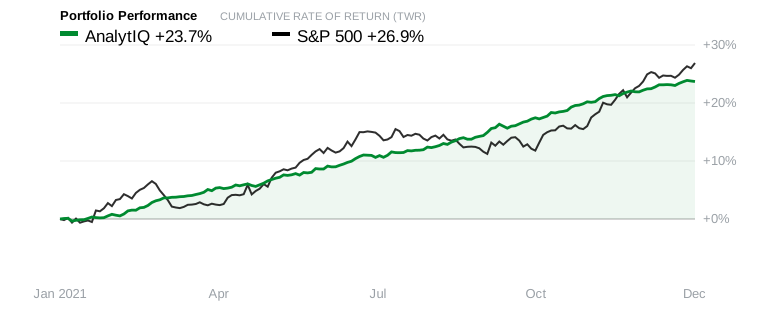
Année complète 2021 · benchmark : S&P 500.
| 2021 | AnalytIQ | S&P 500 |
|---|---|---|
| Rendement | +23,7 % | +26,9 % |
| Drawdown max | −5,4 % | −5,2 % |
| Ratio de Sharpe | 2,28 | 1,88 |
| Ratio de Sortino | 3,17 | 2,79 |
Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, y compris la perte éventuelle du capital.