
Hechos, no relatos
Los gráficos comparan las estrategias de AnalytIQ con el S&P 500 en tres contextos de mercado distintos. Las rentabilidades son acumuladas y ponderadas por tiempo (TWR); el riesgo se muestra junto a la rentabilidad correspondiente.
2025
De enero de 2025 a enero de 2026, las estrategias de AnalytIQ rindieron un +19,7% frente al +15,8% del S&P 500, con un drawdown menor (7,5% frente a 18,9%) y una recuperación mucho más rápida (10 días frente a 58).

Del 6 ene 2025 al 7 ene 2026 · benchmark: S&P 500.
| 2025 | AnalytIQ | S&P 500 |
|---|---|---|
| Rentabilidad | +19,7% | +15,8% |
| Drawdown máx. | −7,5% | −18,9% |
| Ratio de Sharpe | 1,56 | 0,66 |
| Ratio de Sortino | 2,39 | 0,97 |
2022
Mientras el S&P 500 caía un 19,4%, las estrategias de AnalytIQ rindieron un +16,8% — con aproximadamente una sexta parte del drawdown del índice y un ratio de Sharpe positivo frente al negativo del mercado.
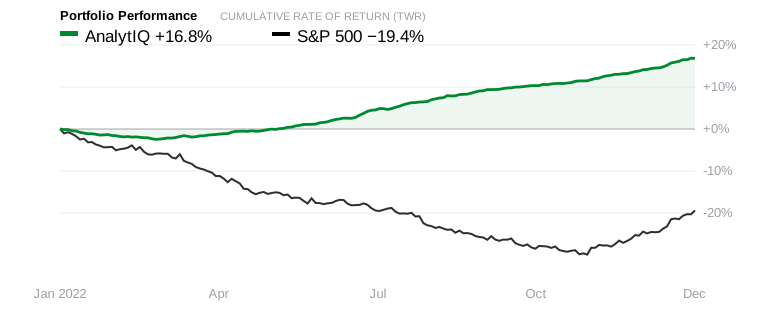
Año completo 2022 · benchmark: S&P 500.
| 2022 | AnalytIQ | S&P 500 |
|---|---|---|
| Rentabilidad | +16,8% | −19,4% |
| Drawdown máx. | −4,4% | −25,4% |
| Ratio de Sharpe | 1,46 | −0,95 |
| Ratio de Sortino | 2,13 | −1,29 |
2021
En un mercado claramente alcista — un año fácil para todos — las estrategias de AnalytIQ rindieron un +23,7%, justo por detrás del +26,9% del S&P 500, pero con mejores rentabilidades ajustadas al riesgo y muy por delante del Russell 2000 (+14,8%).
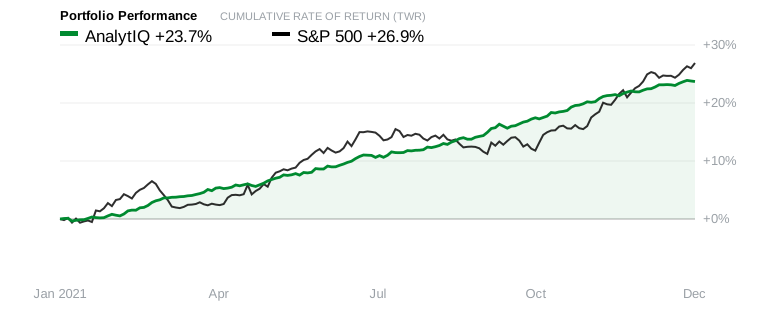
Año completo 2021 · benchmark: S&P 500.
| 2021 | AnalytIQ | S&P 500 |
|---|---|---|
| Rentabilidad | +23,7% | +26,9% |
| Drawdown máx. | −5,4% | −5,2% |
| Ratio de Sharpe | 2,28 | 1,88 |
| Ratio de Sortino | 3,17 | 2,79 |
Las rentabilidades pasadas no garantizan rentabilidades futuras. Toda inversión conlleva riesgo, incluida la posible pérdida del capital.