
Fakten statt Storytelling
Die Charts vergleichen die Strategien von AnalytIQ mit dem S&P 500 in drei unterschiedlichen Marktphasen. Die Renditen sind kumuliert und zeitgewichtet (TWR); das Risiko wird neben der zugehörigen Rendite ausgewiesen.
2025
Von Januar 2025 bis Januar 2026 erzielten die Strategien von AnalytIQ +19,7 % gegenüber +15,8 % beim S&P 500, bei geringerem Drawdown (7,5 % vs. 18,9 %) und einer deutlich schnelleren Erholung (10 Tage vs. 58).

6. Jan. 2025 – 7. Jan. 2026 · Benchmark: S&P 500.
| 2025 | AnalytIQ | S&P 500 |
|---|---|---|
| Rendite | +19,7 % | +15,8 % |
| Max. Drawdown | −7,5 % | −18,9 % |
| Sharpe-Ratio | 1,56 | 0,66 |
| Sortino-Ratio | 2,39 | 0,97 |
2022
Während der S&P 500 19,4 % verlor, erzielten die Strategien von AnalytIQ +16,8 % — mit rund einem Sechstel des Drawdowns des Index und einem positiven Sharpe-Ratio, während das des Marktes negativ war.
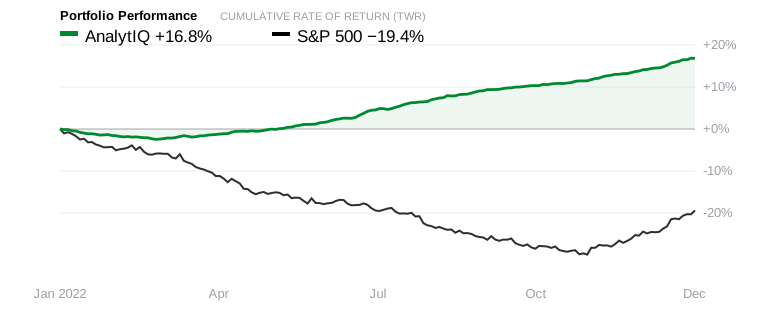
Gesamtjahr 2022 · Benchmark: S&P 500.
| 2022 | AnalytIQ | S&P 500 |
|---|---|---|
| Rendite | +16,8 % | −19,4 % |
| Max. Drawdown | −4,4 % | −25,4 % |
| Sharpe-Ratio | 1,46 | −0,95 |
| Sortino-Ratio | 2,13 | −1,29 |
2021
In einem breiten Bullenmarkt — einem leichten Jahr für alle — erzielten die Strategien von AnalytIQ +23,7 %, knapp hinter den +26,9 % des S&P 500, aber mit besseren risikoadjustierten Renditen und deutlich vor dem Russell 2000 (+14,8 %).
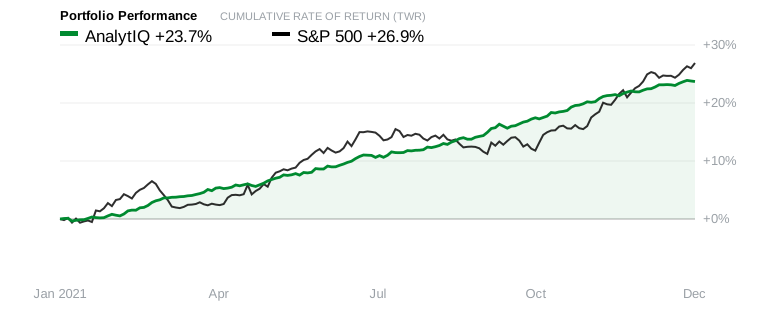
Gesamtjahr 2021 · Benchmark: S&P 500.
| 2021 | AnalytIQ | S&P 500 |
|---|---|---|
| Rendite | +23,7 % | +26,9 % |
| Max. Drawdown | −5,4 % | −5,2 % |
| Sharpe-Ratio | 2,28 | 1,88 |
| Sortino-Ratio | 3,17 | 2,79 |
Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für künftige Ergebnisse. Jede Anlage ist mit Risiken verbunden, einschließlich des möglichen Verlusts des eingesetzten Kapitals.